[BizHanKook] 在新藥研發中,失敗是無法避免的。問題在於隨之而來的鉅額成本。每家企業都必須建立起能夠承擔研發失敗所產生巨大成本的金融結構。儘管政府正在擴大政策性資金的供應,但有觀點指出,如果不能建立起充分考慮生物產業特有的長週期及高不確定性的金融體系,將很難填補投資空白。
業界提出了包括政府與民間分擔新藥研發風險的“成功後償還貸款(成功付款貸款)”在內,以及以技術價值為中心的金融支援、長期投資、啟用製藥企業的風險投資等多種替代方案。
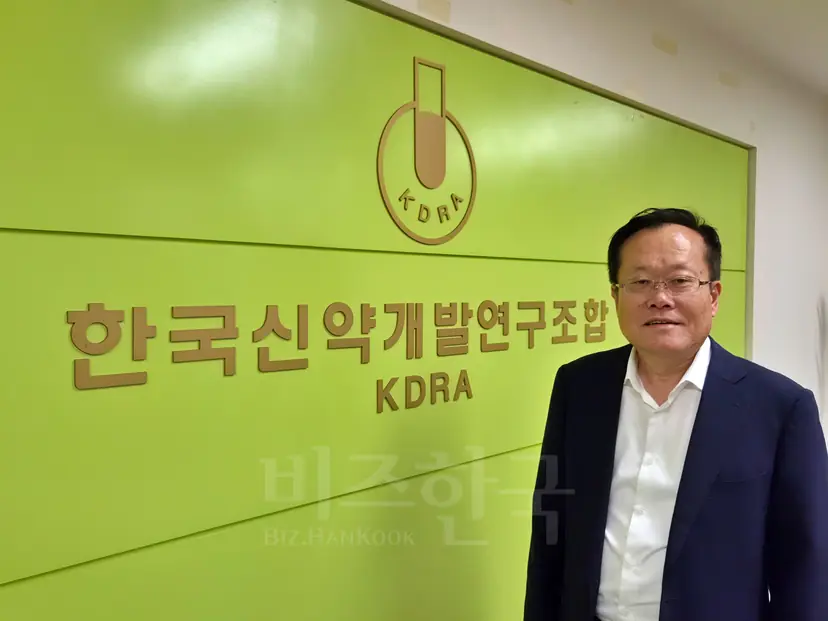
韓國新藥開發組合常務理事趙憲濟在接受記者採訪時指出:“歸根結底,政策與民間是兩條軌道,問題在於如何在這兩者之間找到平衡點。單靠政府的力量是不夠的,但如果全權交給民間,民間最終只會去尋找能賺錢的專案。”
失敗則減免、成功則返還……“成功後償還貸款”備受關注
近期,生物醫藥界備受關注的替代方案之一是“成功後償還貸款”。該模式由政府提供研發貸款,如果企業誠信進行研究開發但最終失敗,則減免部分本息;若商業化取得成功,則在收回本息的同時,提取部分收益用於再投資後續研究。
與現有金融模式不同,該方式更注重單個新藥專案的技術價值,而非單純考量企業的財務狀況或抵押能力。
趙常務理事解釋道:“這是一個不看企業規模或抵押能力,而是評估單個新藥專案的優劣並提供無抵押貸款的模式。在臨床失敗時減免本金,而在成功時透過回收部分技術轉讓收入進行再投資。”
不過,為實施該制度,需要確立明確的標準來區分“誠信失敗”與“經營不善”。因為臨床試驗結果不達預期與挪用資金的情況不能等同視之。
此外,還需要建立專業的專案選拔評審體系,以及針對公共基金運營者的法律免責依據。同時,根據將“成功”定義為臨床三期完成、獲得品目許可、技術出口或實現實際營收中的哪一階段,資金的回籠方式也會隨之改變。
有必要探索將成功專案的收益部分重新納入基金的迴圈投資結構。其宗旨不僅在於給企業輸血,更在於讓成功帶來的成果能轉化為下一項新藥研發的財源。
NewPath Bio代表(前國家新藥開發專案團長)默賢相也建議:“必須建立一套能夠讓投資者與執行者合理分配成功果實的系統。應透過將部分獲利強制歸回基金的‘滾動基金(Rolling Fund)’方式,確保資金的自生能力。”
政府研發預算雖增,但部分專案經費下滑……扶持方式亟需改善
也有觀點指出,政策性金融的扶持方式必須改變。政府不應由上而下地制定研究課題,而應反映研發一線的需求,並綜合考慮長期商業化的可能性。
在政府研發(R&D)預算分配上,各領域間出現了差異。政府去年9月釋出的2027年度研發預算案規模為39.5萬億韓元,較上一年增長了11.2%。在國家戰略技術領域中,尖端生物研發預算增加了15.2%,達到約2.2萬億韓元。
相反,保健福祉部的保健醫療研發預算從今年的9399億韓元減少至明年的8943億韓元,縮減了456億韓元。保健產業振興預算也從2941億韓元減至2035億韓元,減少了906億韓元。產業通商資源部的生物健康技術開發預算也從2974億韓元縮減至2791億韓元,減少了183億韓元。
針對這一問題,默賢相代表在本月5日舉行的“韓國Next Engine:生物大革新”共同論壇上指出,雖然政府的研發投資集中在基礎研究、平臺和AI(人工智慧)領域,但臨床二期和三期的資金缺口依然未能得到解決。其核心意旨在於,政府擴大研發投入應與新藥開發及商業化階段實際所需的資金供給直接掛鉤。
趙常務理事也表示:“政府單方面制定研究主題,並以大型專案團為中心分發預算,導致大多數中小型風險企業抱怨稱,找不到適合自身優質管線的國家扶持專案。”
為了改善這一現狀,他提出了將政府研發支援體系一分為二的“雙軌制”構想。
第一種是“市場需求滿足型研發”,即與民間投資聯動,確保企業正在開發的優質新藥管線不會因資金短缺而中斷。第二種是“未來市場需求牽引型研發”,即針對短期難以盈利但未來必不可少的原始技術,由產學研與企業合作,進行長期投入和開發。
趙常務理事指出:“目前國家層面雖然有無數關於新藥開發的基礎及原始研究專案,但由於缺乏企業的參與,大部分並未轉化為實際商業化,最終淪為‘為研究而研究’。”
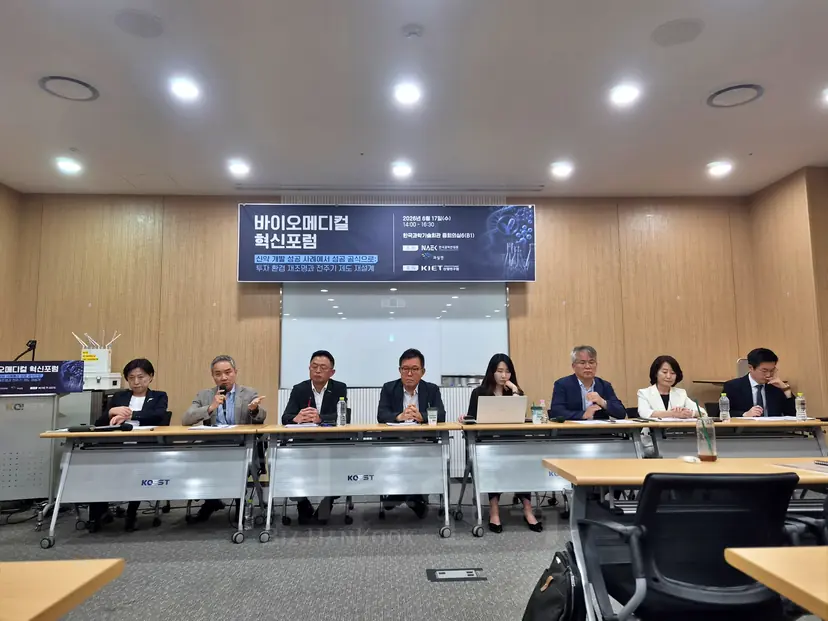
也有建議提出應將民間投資的專業性應用於政策金融中。韓國投資夥伴(Korea Investment Partners)代表黃萬順在今年6月舉行的生物醫學創新論壇上建議,政府不應單方面選定支援課題,而應由企業和投資者先提出所需的資金結構和開發目標,再由專業評審機構驗證可行性。
但若將吸引民間投資設為支援的必要條件,可能會排除掉難以吸引民間資金的超早期生物企業。考慮到候選物質挖掘階段與臨床後期階段的風險及資金需求不同,支援方式也需要有所區分。
用7~8年的基金支援10年以上的研發……急需長期資本
投資期限的不匹配也是亟待解決的問題。普通風險投資(VC)基金的存續期一般在7~8年左右,而新藥開發往往需要10年以上。這意味著投資的回籠期限可能會早於臨床和獲批所需的時間。
因此,有方案提出應延長生物特化基金的存續期,並將運營方的績效評估標準從短期的收益率轉向長期的技術開發及商業化成果。在研發進行期間,確保能夠持續注入後續資金的“長期資本”也至關重要。
特別是針對臨床二、三期這類需要大額支出的階段,由擁有資本實力和全球開發經驗的製藥公司與生物風險企業共同開發新藥的“專案融資(PF)”方式被視為可行方案。
趙常務理事強調:“如果製藥公司引入國內風險企業開發的管線,則需要從臨床前研究到臨床一、二、三期,再到構建大規模生產工藝投入數百億韓元,並承擔相應風險。政府不能再像過去那樣只做單純的資助者,而應從合作伙伴和投資者的角度出發,果斷採取稅收優惠和配套投資政策。”
同時,引導大型製藥公司參與的誘導機制也必不可少。例如,將製藥公司對生物風險企業的股權投資或聯合研發支出計入創新型製藥企業的研發業績,並擴大技術引入及M&A(併購)的稅收優惠力度等方案都在考慮範圍內。
趙常務理事主張:“目前對於企業在自身研究所內部直接進行的研發費用之外,幾乎沒有稅收優惠。必須擴大對製藥公司技術引進、共同投資以及M&A的稅收支援。”
某生物企業代表也建議:“應將製藥公司對生物風險企業進行投資或透過開放式創新獲得股權的全部金額認定為企業的研發投入。對於有風險聯合研發及M&A業績的製藥公司,應給予創新型製藥企業加分及新藥定價優惠等待遇。”
改善上市制度與啟用併購市場……拓寬投資回收渠道
除了供給資金,啟用回收渠道也同樣重要。VC除了透過IPO(首次公開募股)外,若能透過併購(M&A)等多種方式回收資金,而生物企業又能透過技術轉讓等手段確保開發資金,才能構建起引導新投資的良性迴圈結構。
技術特例上市制度的改善也被視為重點任務。有意見認為,考慮到生物企業長期研發赤字不可避免的特性,應合理化與“稅前利潤持續經營虧損”相關的規定,同時保持必要的監管以保護投資者。
黃萬順代表在承認技術特例上市對國內生物產業貢獻的同時,也指出必須彌補因長期赤字和反覆融資導致的創業者股份稀釋等問題。
趙常務理事則強調了除上市外,透過M&A啟用回收市場的必要性。
他指出:“政府鼓勵建立初創企業和風險企業,但作為這些企業被大中型製藥公司收購併退出的中間渠道——M&A市場,卻被重重監管堵死了。”
他進一步主張:“當大企業或中型企業收購風險企業時,必須給予稅收優惠,這樣大企業的留存資金才能流入生物生態系統,發揮催化劑的作用。”
當然,M&A與稅收支援的擴大絕不能成為不良企業的“無條件救濟”。在向具備技術潛力的企業供血的同時,必須並行評價和回收體系,讓缺乏商業競爭力的企業能夠從市場中退出。
國家生物創新委員會生物投資戰略分科委員長李英美強調,超越個別金融制度的引入,構建連線新藥開發全過程的支援體系更為重要。
李委員長在生物醫學創新論壇上表示:“無論是‘成功後償還貸款’還是大型基金,單憑建立某一種金融制度是無法滿足需求的。從事基礎研究的大學、挖掘創新物質的生物技術公司、擁有資本實力和後期開發能力的傳統制藥公司,以及政府,都必須融合成一個有機的平臺。”
她解釋道:“國家生物創新委員會構想的核心戰略正是設計一條‘高速公路’,要將支援體系串聯起來,使初期的研究成果不會因為從臨床試驗到全球商業化過程中的資金空白而夭折。”
歸根結底,生物金融生態系統的改革不僅僅是擴大政策資金規模。它要求“成功後償還貸款”、長期投資、技術評估金融、稅收支援、上市及併購制度能夠有機聯動。由政府和民間共同分擔風險,構建起從研發、商業化到投資回籠的全鏈條金融體系,是國內生物產業實現可持續增長的關鍵挑戰。