

[비즈한국] 利用核電為人工智慧(AI)和半導體工廠提供電力,這一構想正受到全球矚目。關鍵在於時間。電力需求正在快速增長,但建設一座新核電站並投入發電到底需要多久呢?
根據上月30日釋出的《2026年世界核工業現狀報告(World Nuclear Industry Status Report, WNISR 2026)》,過去3年間投入運營的16座核電站全部超過了原定建設工期,平均耗時10.9年。與此同時,太陽能發電量在去年首次超過了核電。這意味著,在考慮擴大核電規模的同時,必須仔細審視能否在真正需要電力的時候實現供應。
該報告由法國獨立能源與核政策分析機構“邁克爾·施耐德諮詢(Mycle Schneider Consulting)”負責編寫,對全球各國的核電執行現狀、建設業績及政策動向進行了分析。報告診斷稱,儘管受溫室氣體減排和電力需求增加的影響,核電再次受到關注,但該行業的實際增長速度遠未達到預期。除了中國以外,其他地區的發電量基本處於停滯狀態,而在建設新核電站的同時,既有核電站正日趨老化。
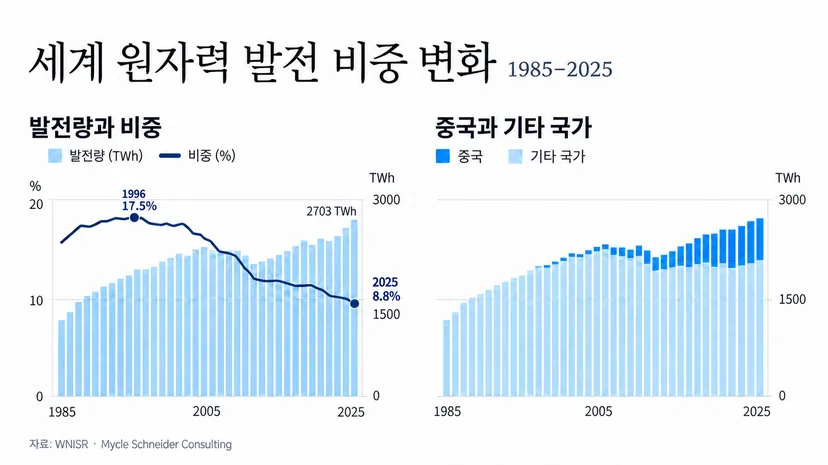
除中國外發電量減少,停留在90年代中期水平
2025年全球核電發電量為2703TWh(太瓦時),較前一年增長1.1%。然而,帶動這一增長的引擎是中國。中國的核電發電量增長了7.6%,而其餘國家合計的發電量反而減少了0.2%。
除中國以外,全球核電發電量仍停留在20世紀90年代中期的水平。與巔峰時期的2006年相比,減少了14%,發電量缺口達369TWh。可以說,中國核電的快速擴張掩蓋了其他地區的停滯。
核電在全球電力生產中所佔的比重也有所下降。2025年核電佔比為8.8%,與1996年曆史最高點17.5%相比減半,也是近45年來的最低值。
去年,全球範圍內關閉的核電站數量超過了新投產數量。中國有2座、印度和俄羅斯各1座,總計4座核電站開始供電。相反,比利時和俄羅斯各有3座、臺灣有1座,總計7座核電站永久關閉。這是自2021年以來,首次出現關閉數量超過新投產數量的情況。
即便將時間跨度拉長至過去20年,情況也大同小異。2006年至2025年,全球新建成投產核電站104座,關閉106座。其中超過一半的53座是在中國建設的。在此期間,中國沒有關閉任何核電站,而中國以外的地區則減少了55座。截至2026年7月1日,全球31個國家共有411座執行中的核電站。比2002年最多時的438座減少了27座。
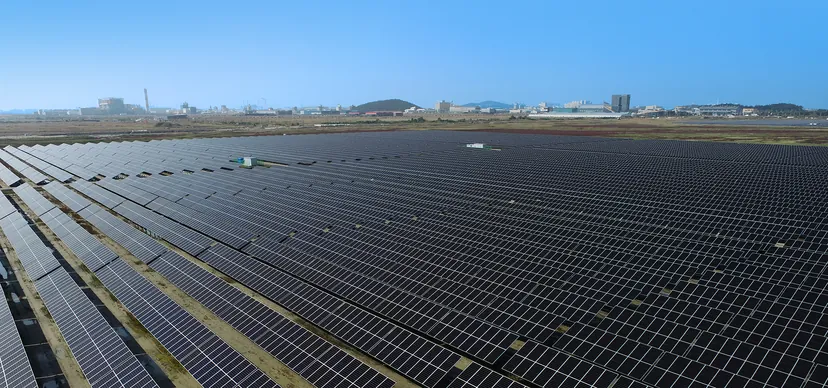
相比之下,太陽能和風能發展迅速。2025年全球太陽能發電量較前一年增長約30%,達到2783TWh。這是太陽能發電量首次超過核電總發電量(2703TWh)。若加上風能,發電量約為核電的2倍。
在中國和印度,太陽能與風能的合計發電量是核電的5倍以上。特別是中國,去年僅太陽能發電量的增量就約為330TWh,是同期核電發電量增量的約10倍。
設施擴充速度也存在顯著差異。去年全球太陽能裝機容量增加了510GW(吉瓦),風能增加了159GW,分別比前一年增長了27%和14%。同期核電在扣除關閉量後,總體執行容量減少了0.5GW。
白天發的電晚上用……電池正在改變電力供應
太陽能和風能的弱點在於發電量隨天氣和時段波動。作為補充手段,大規模電池儲能系統(BESS)正在迅速普及。這種方式是在電力過剩時充電,在需要時釋放。
據報告顯示,全球電網中安裝的大規模電池裝置約78%是在過去3年間接入的。2025年新增電池的總輸出功率達104GW,儲存容量達257GWh(吉瓦時)。GW指一次性可提供的電力大小,GWh指可儲存的電能總量。
隨著電池價格下降和安裝量增加,利用太陽能白天發的電在日落後使用的案例正在普及。美國加利福尼亞州已出現白天太陽能承擔60~70%以上電力需求,而晚間由電池提供最高44%需求的情況。得克薩斯州接入電網的電池容量也從2023年的5GW增加到了2025年底的17GW。
僅憑這些資料並不能斷定可再生能源和電池能滿足所有電力需求。但隨著電池填補了電力生產與使用的時間差,可再生能源的應用範圍正在不斷擴大。
近期投產的16座核電站全部延期……SMR也需時間
核電擴張的障礙之一是漫長的建設週期。截至2026年7月1日,全球有14個國家正在建設73座核反應堆,其中一半以上(37座)集中在中國。在海外建設市場中,俄羅斯國家原子能公司(Rosatom)佔據較大比重。除俄羅斯境內的7座外,該公司還承接了其他9個國家的22座核電站建設任務。
工程能否按計劃完工也是個問題。2023年至2025年間,全球9個國家首次接入電網的16座核電站全部超過了原定時間表。從澆築基礎混凝土開始到併入電網,平均耗時10.9年。如果將時間範圍擴大至2016~2025年,63座核電站的平均建設週期為9.5年。
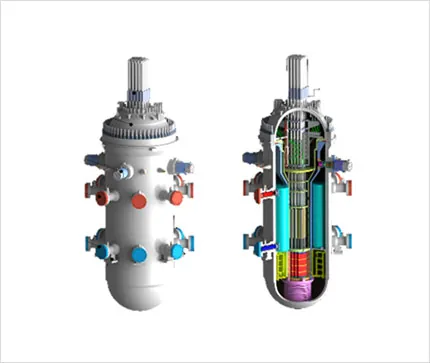
被視為下一代核電的小型模組化反應堆(SMR)在實現實際供電之前也同樣需要時間,這是報告給出的評價。報告指出,西方世界真正進入商用反應堆建設階段的案例,僅有加拿大安大略省達靈頓的BWRX-300一座。
美國和英國等推進的多數模型目前仍處於設計許可審查或商業可行性研究階段。報告預計,商業化批次生產和大規模電力供應最快也要到2030年代中期以後才有可能實現。這意味著政府的支援和企業的開發計劃並不能直接轉化為即刻投入使用的發電站。
在新核電站建設緩慢的同時,現有核電站正在老化。截至2026年中期,全球核反應堆的平均執行年限為32.9年。在執行中的411座反應堆中,有269座已執行超過31年,169座超過41年。在擁有核電的31個國家中,有20個國家的核電站平均執行年限已超過30年。
若想繼續使用老舊核電站,必須檢查主要管道和設施,並根據強化後的安全標準進行維修。在此過程中會產生停機維護期。對法國56座核電站2021~2025年的執行表現進行分析發現,每座反應堆平均停機時間為18.5個月,佔5年總時長的約31%。
熱浪和乾旱也給核電執行帶來了負擔。如果用於冷卻的河水水位下降或水溫升高,就必須降低功率或停止執行。法國電力集團(EDF)表示,截至2026年8月,由於冷卻水排放水溫限制和河流流量減少導致的年度發電損失已超過9TWh。這已經遠超法國電力當局最初預計的到2050年每年因氣候相關因素帶來的5.6TWh損失。
隨著太陽能和風能發電量的增加,為了配合能源結構而降低核電輸出的情況也在增加。報告指出,這種調節功率的執行方式會對裝置造成負擔,並增加維修費用。
韓國也應綜合考量“建多少”和“何時能用”
這份報告向韓國提出的問題,最終歸結為電力供應的時機。韓國為確保AI資料中心和龍仁半導體超級叢集所需的電力,正在將新建大型核電站和引入SMR作為主要對策來推進。
然而,參考近期全球核電建設業績來看,必須嚴密審視新核電站能否在關鍵時刻投入執行。最近3年內開始執行的核電站平均耗時10年以上,SMR要實現全面商業化也需要時間。為了應對2030年前後集中的尖端產業電力需求,如果施工或商業化進度滯後,必須有相應的應急預案。
既有核電站的繼續執行也需要同時權衡成本與安全性。驗證2030年前設計壽命到期的國核心電站的繼續執行成本,以及籌備高放射性核廢料處置場,這些都是仍待解決的課題。
必須制定發電站建設計劃,確保電力在真正需要時能夠供應。這正是為何在確定核電角色的同時,必須明確將可再生能源、儲能裝置及電網擴建進行組合的具體時間表。