

[BizHanKook] 韓華系統今年第三季度的營業利潤同比大幅增長超過60%,但淨利潤卻暴跌了97.5%。儘管防務出口擴大等主營業務表現出色,但由於公司決定出售美國菲力造船廠(Philly Shipyard)的股權,導致與“終止經營”相關的虧損反映在了淨利潤中。
引人關注的是菲力造船廠的交易價格。韓華系統於2024年底透過美國子公司HS USA Holdings投入6000萬美元,收購了菲力造船廠60%的股權。按當時公告匯率計算約為918億韓元。而在隨後的企業合併會計處理中,現金支付對價被認定為約882億韓元。
今年9月,韓華系統決定將該股權以2.376億美元的價格轉讓給韓華集團旗下的另一家美國法人,按公告當時匯率計算約合3251億韓元。僅從美元價值來看,該股權的交易價格已達到最初收購價的約4倍。
菲力造船廠去年創下了1269億韓元的淨虧損,資本總額為負1800億韓元,處於完全資本侵蝕狀態。即便如此,在此次內部交易中,其股權估值卻大幅提升。
不過,僅憑最初6000萬美元的投資額與此次2.376億美元的處置價格進行對比,就認為韓華系統獲得了鉅額投資收益是不準確的。收購後,菲力造船廠投入了額外資金,且造船廠的赤字也反映在韓華系統的合併報表中。最重要的是,此次交易並非出售給外部投資者,而是韓華集團內部為了重組美國造船業務主體的治理結構而進行的調整。
營業利潤增長60%,淨利潤僅為38億韓元
韓華系統27日公告稱,今年第三季度合併報表口徑下,銷售額為8315.98億韓元,營業利潤為991.5億韓元。同比分別增長30.1%和60.5%。營業利潤超過了市場預期的658億韓元,超出了50%以上。
防務業務的增長帶動了業績。向阿聯酋(UAE)、沙烏地阿拉伯、伊拉克供應的“天弓-II”多功能雷達(MFR)等出口專案,以及KF-21 AESA雷達和航電裝備等國內量產專案的銷售額均有所增加。在ICT領域,集團關聯公司的IT系統構建業務也為業績提供了支撐。第三季度末,其訂單儲備總額達8.8653萬億韓元,其中防務業務8.3956萬億韓元,ICT業務4697億韓元。
然而,淨利潤的情況卻截然相反。第三季度淨利潤為38.37億韓元,較去年同期的1504.95億韓元下降了97.5%。今年1至9月的累計淨虧損為391.72億韓元,由盈轉虧。
其原因正是美國菲力造船廠。韓華系統於9月決定出售菲力造船廠股權,並將該業務分類為“終止經營”。公司在第三季度業績說明會上解釋稱,淨利潤減少是反映了菲力造船廠“終止經營”的虧損。
“終止經營”損失反映在稅後的淨利潤中,而菲力造船廠相關的銷售額和營業損益則從持續經營業績中剝離。因此,出現了韓華系統營業利潤大幅增長,但淨利潤急劇下降的現象。隨著股權出售交易的最終完成,包括處置損益在內的相關損益也將最終確定。
6000萬美元購入的股權,內部交易價格達2.376億美元
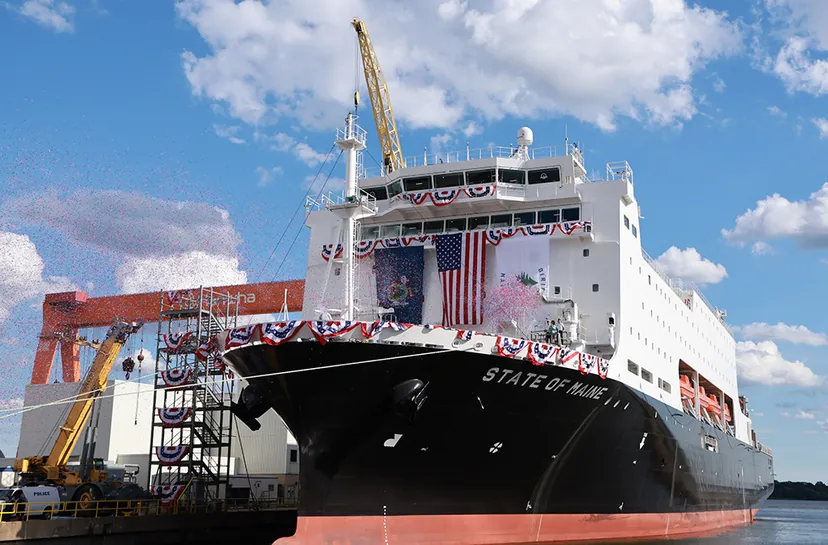
韓華集團收購菲力造船廠是在2024年12月。當時韓華系統透過美國子公司HS USA Holdings投入6000萬美元,獲得了菲力造船廠60%的股權。按當時公告匯率計算,金額約為918億韓元。韓華海洋(Hanwha Ocean)則獲得了其餘40%的股權。
在此後確定企業合併會計處理的過程中,韓華系統與收購菲力造船廠股權相關的現金支付對價被認定為約881.6億韓元。因此,882億韓元是會計上的合併對價,而實際交易時的投資金額應視為6000萬美元。
韓華系統於今年9月18日決定將HS USA Holdings持有的菲力造船廠全部60%股權出售給Hanwha Defense USA Shipbuilding LLC。處置價格為2.376億美元。按公告當時匯率折算約為3251.08億韓元。交易價格基於買賣雙方選定的外部專業機構評估結果制定。預計處置日期為本月31日。
按60%股權的交易價格簡單換算,菲力造船廠的整體估值約為3.96億美元。韓華集團2024年收購菲力造船廠整體支付的金額約為1億美元。時隔不到兩年,此次內部交易中的整體估值已大幅高於當時。
但不能簡單地將其視為韓華系統的投資收益。收購後,菲力造船廠還投入了額外資金。韓華系統的公告顯示,2025年追加了887億韓元的菲力造船廠股權收購交易。僅以最初的6000萬美元投資款與此次售價進行對比,無法完全反映實際投入的資金。
韓華方面說明稱,自最近收購菲力造船廠以來,在設施、人力及生產能力擴大等方面累計投入了約3.5億美元。不過,這筆金額並非全部由韓華系統直接承擔,因此不能等同於韓華系統的個人投資額。此外,還需考慮菲力造船廠產生的營業虧損及各種運營費用。
淨虧損1269億、資本為負1800億,評估價值卻上升
僅從財務狀況來看,菲力造船廠估值大幅上升的原因很難解釋。根據韓華系統的股權出售公告,菲力造船廠去年銷售額為5706.33億韓元。淨虧損高達1268.93億韓元。資產總額約5199億韓元,負債總額約6999億韓元。資本總額約為負1800億韓元,處於負債超過資產的完全資本侵蝕狀態。2024年淨虧損約2072億韓元,2023年約為852億韓元。可以說近幾年來一直處於虧損狀態。
儘管如此,在此次內部交易中,菲力造船廠60%股權的價值仍被評估為2.376億美元。
這或許可以解讀為,評估中反映了其作為進入美國軍艦市場生產基地的戰略價值,而非目前的財務業績。
菲力造船廠過去主要以建造美國商船為核心業務,但韓華集團正在將其轉型為同時服務於美國海軍、其他聯邦機構及商業客戶的“雙用途(dual-use)”造船廠。
今年3月,Hanwha Defense USA與菲力造船廠作為Vard Marine US的承包商,在美國海軍下一代軍需支援艦(NGLS)專案中獲得了首個專案訂單。雖然並非艦艇建造總承包合同,但參與市場調查及概念設計、設計最佳化等工作,意味著成功切入了美國海軍業務。
Hanwha Defense USA在27日正式宣佈收購菲力造船廠經營權時表示,未來將把該造船廠培養為面向美國海軍、聯邦機構及商業客戶的“雙用途”生產基地。隨著進入美國造船及防務市場的可能性增加,相對於目前的虧損財務報表,其作為未來能同時建造軍艦和商船的當地生產基地的戰略價值被給予了更高評價。
不過,很難斷定該交易價格就是菲力造船廠在外部市場上驗證的真實企業價值。買方Hanwha Defense USA Shipbuilding是由Hanwha Defense USA和Hanwha Futureproof參與設立的法人。Hanwha Defense USA是韓華宇航(Hanwha Aerospace)的美國子公司。歸根結底,這是一筆將韓華系統持有的菲力造船廠股權轉讓給韓華集團內部其他美國法人的交易,而非出售給外部投資者。韓華海洋持有的菲力造船廠40%股權保持不變。
美國造船業務以韓華宇航為中心重組
此次交易的意義,與其說是簡單的賣出獲利,不如說在於韓華集團美國業務角色重組的明確化。收購菲力造船廠股權的Hanwha Defense USA Shipbuilding由Hanwha Defense USA和韓華集團北美投資平臺Hanwha Futureproof共同參與。Hanwha Defense USA是由韓華宇航控制的美國防務法人。
交易完成後,菲力造船廠的經營權將從韓華系統轉移至Hanwha Defense USA一方。Hanwha Defense USA計劃在直接統籌當地造船業務的同時,共同推進軍艦和商船業務。
反之,韓華系統透過將虧損的造船廠從合併範圍中剔除,可以專注於防務電子、太空及衛星等主營業務。韓華系統的第三季度防務部門訂單儲備達8.3956萬億韓元。在“天弓-II”多功能雷達和KF-21 AESA雷達等現有防務電子業務不斷增長的情況下,直接將美國造船廠作為合併子公司持有的必要性較以往有所降低。
總而言之,韓華系統第三季度淨利潤下降97.5%,更多是由於改變美國造船業務主體過程中產生的“終止經營”虧損,而非主營業務表現不佳。菲力造船廠即便處於虧損和資本侵蝕狀態,也憑藉進入美國軍艦市場的可能性及其作為當地生產基地的戰略價值,在評估中獲得了高於收購時的價格。
然而,僅憑最初的6000萬美元投資額與此次2.376億美元的處置價格進行對比,就認定韓華系統獲得了巨大投資收益是不客觀的。因為收購後追加了資金,造船廠的赤字也反映在合併業績中,且最重要的是,此次交易並非外部出售,而是集團內部的股權重組。
如果此次交易按計劃於31日結束,菲力造船廠被排除在合併範圍之外以及股權處置帶來的最終損益,將反映在隨後的韓華系統財務報表中。評估價值的提升能否轉化為美國海軍相關業務的實際擴大以及菲力造船廠業績的實質性改善,將成為衡量未來企業價值的核心變數。