[비즈한국] 隨著 HLB 膽管癌治療藥物 Rilapulgratinib 成功獲得美國食品藥品監督管理局(FDA)批准,外界的關注點已轉向其商業化前景。
HLB 的美國子公司 Elevar Therapeutics 直接擁有 Rilapulgratinib 的全球開發和商業化權利。鑑於已基本消除了 FDA 審批的不確定性,接下來的核心在於該藥能在美國有多少患者使用,並能創造多少實際營收。
特別是考慮到 Rilapulgratinib 已經面臨競爭藥物的挑戰,未來的任務不僅要體現臨床差異性,還需解決醫療保險報銷、銷售網路構建以及患者挖掘等問題。
2034 年全球膽管癌治療市場規模達 5 萬億韓元……與現有療法有何不同?
根據美國癌症協會(ACS)的資料,美國每年約有 8000 名新發膽管癌患者。該資料涵蓋了肝內膽管癌和肝外膽管癌。由於診斷困難或常被歸類為其他癌症,實際患者數量可能更多。
全球膽管癌治療市場也呈現擴大趨勢。據全球市場研究機構 Coherent Market Insights 和 Grand View Research 等預計,全球膽管癌治療市場規模將從 2024 年的約 8 億美元(約合 1093.4 億韓元)增長至 2030 年的約 18 億至 20 億美元(約合 2.4601 萬億至 2.7334 萬億韓元)。
鑑於 FDA 批准的 Rilapulgratinib 適應症為既往接受過治療且確認為 FGFR2 基因融合或重排的不可切除區域性晚期或轉移性膽管癌患者,因此並不涵蓋整個膽管癌治療市場。
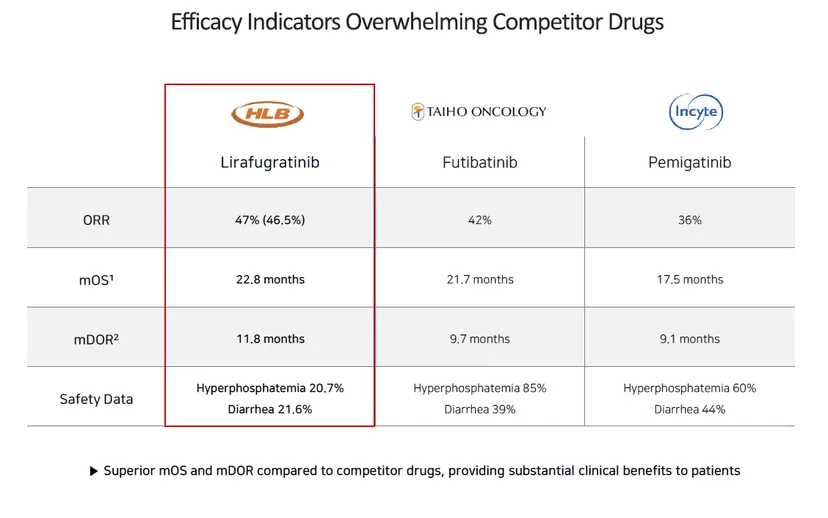
目前,美國市場上已有 Incyte 公司的 Pemigatinib 和 Taiho Oncology 公司的 Futibatinib 等藥物,用於治療 FGFR2 融合/重排膽管癌患者。
資料顯示,Pemigatinib 的 ORR(客觀緩解率)為 36%,mOS(中位總生存期)為 17.5 個月,mDOR(中位持續緩解時間)為 9.1 個月;Futibatinib 的 ORR 為 42%,mOS 為 21.7 個月,mDOR 為 9.7 個月。而 Rilapulgratinib 的 ORR 為 46.5%,mOS 為 22.8 個月,mDOR 為 11.8 個月。HLB 提供的藥物副作用資料中,高磷血癥發生率分別為:Rilapulgratinib 20.7%、Futibatinib 85%、Pemigatinib 60%;腹瀉發生率分別為 21.6%、39% 和 44%。
現有的 FGFR 靶向療法不僅抑制 FGFR2,還會抑制其他 FGFR 亞型。Pemigatinib 抑制 FGFR1·2·3,Futibatinib 抑制 FGFR1~4。抑制靶點以外的 FGFR 亞型所引發的副作用,一直被視為此類療法的侷限性之一。
Rilapulgratinib 的設計旨在選擇性抑制 FGFR2,以減輕這些侷限性。臨床前研究顯示,其對 FGFR2 的選擇性比 FGFR1 高約 250 倍,比 FGFR4 高約 5000 倍。
HLB 預計,若 Rilapulgratinib 能在全球膽管癌治療市場佔據 20%~30% 的份額,每年有望實現 2 億至 3.5 億美元(約合 2733 億至 4783 億韓元)以上的營收。
為 Rivoceranib 構建的美國銷售網路,能否先由 Rilapulgratinib 使用?
對於 HLB 而言,Rilapulgratinib 的另一層意義在於公司能夠直接嘗試美國商業化。
HLB 最初是考慮到 Rivoceranib 若獲得 FDA 批准後需在美國直接銷售,從而構建了 Elevar 的商業化組織。Elevar 已預先完成了組織架構調整,包括聘請了負責銷售和市場準入的高管,為美國新藥上市做好了準備。
今年以來,HLB 集團總部的管理層構成也向注重研發後商業化階段的方向進行了調整。
HLB 集團去年底聘請了曾任三星生物製劑(Samsung Biologics)首任代表的金泰翰(Kim Tae-han)擔任生物部門總管會長。金會長在三星生物製劑成立初期即引領公司發展,在面向全球製藥公司的訂單獲取、生產設施擴建及商業化方面擁有豐富經驗。在 Rivoceranib 和 Rilapulgratinib 即將獲批及商業化之際,HLB 將擁有全球生物業務經驗的人士安排在生物事業總管職位上。
今年 5 月,曾任 Cha Bio Group 首席商業官(CBO)的梁恩英(Yang Eun-young)被聘為 HLB 集團生物事業開發部門社長。梁社長負責 HLB 集團生物管線的全球技術轉讓、技術引進、聯合開發、戰略聯盟,以及商業化階段所需的全球銷售夥伴關係和商業化戰略。
梁社長此前在三星生物製劑也負責業務開發工作,是一位擁有韓國和美國藥師執照的全球 BD(業務開發)專家。繼金泰翰會長之後,HLB 連續聘用梁社長,釋放出將主要管線重心從臨床開發轉向獲批後商業化的明確訊號。
Elevar 也在今年 1 月任命了曾任 HLB 代表、目前兼任 HLB US 和 Immunomic Therapeutics 代表的金東健(Kim Dong-geon)為新任 CEO。金代表在美韓兩國擁有 30 多年 M&A(併購)、企業金融及投資經驗,自就任 Elevar 代表起,就將 NDA(新藥申請)後的商業化戰略執行作為主要任務。
隨著原本為 Rivoceranib 準備的美國本地銷售基礎設施加上 HLB 集團層面的全球商業化人才,Rilapulgratinib 將以何種方式在美國銷售以及能多快在市場上站穩腳跟,備受關注。
Elevar 直接擁有 Rilapulgratinib 的全球商業化權利也至關重要。與韓國製藥公司從海外合作伙伴處收取銷售提成的模式不同,若由 Elevar 直接成為美國銷售主體,產品銷售額能更直接地反映在集團業績中。
僅有膽管癌還不夠……將適應症擴大至 FGFR2 實體瘤
針對 Rilapulgratinib 適應症擴大的臨床試驗也在進行中。
Elevar 目前正在針對除膽管癌以外的 FGFR2 融合/重排陽性晚期實體瘤患者,進行 Rilapulgratinib 的全球二期臨床試驗。6 月份在三星首爾醫院完成了首例患者用藥,美國莫菲特癌症中心(Moffitt Cancer Center)也已啟動患者用藥。該臨床試驗將在美國、韓國、英國、西班牙、法國等地開展。
這一策略旨在透過篩選胃癌、胰腺癌、頭頸癌等多種癌症中帶有 FGFR2 融合/重排的患者,確認 Rilapulgratinib 的療效。從長遠來看,這是一個探索其成為不分癌種的廣譜抗癌藥的可能性過程,即基於特定的基因異常而非癌症發生的器官來使用藥物。
進軍歐洲的步伐也在同步進行。Elevar 於本月 15 日向 EMA(歐洲藥品管理局)申請了 Rilapulgratinib 作為 FGFR2 融合/重排晚期或轉移性膽管癌二線治療藥物的上市許可。這意味著在繼美國之後,歐洲的審批程式也已開啟。
歸根結底,Rilapulgratinib 的商業成功將取決於比 FDA 審批本身更關鍵的因素:即能否在美國市場快速建立處方基礎,能否將銷售區域擴充套件至歐洲等地,以及能否將適應症擴大至帶有 FGFR2 突變的其他癌種。