[비즈한국] 長期以來,仁川一直被視為首都圈房地產的“配角”。首爾房價上漲時,它會滯後跟隨;首爾動盪時,它又最先受到衝擊。因此,投資者曾稱仁川為“首爾的影子”。然而,影子的變長往往發生在太陽落山之時。在首爾准入門檻達到歷史最高點的今天,仁川的影子顯得比以往任何時候都要漫長。以下從四個維度總結了當下應關注仁川房地產的理由。
供應週期已更迭
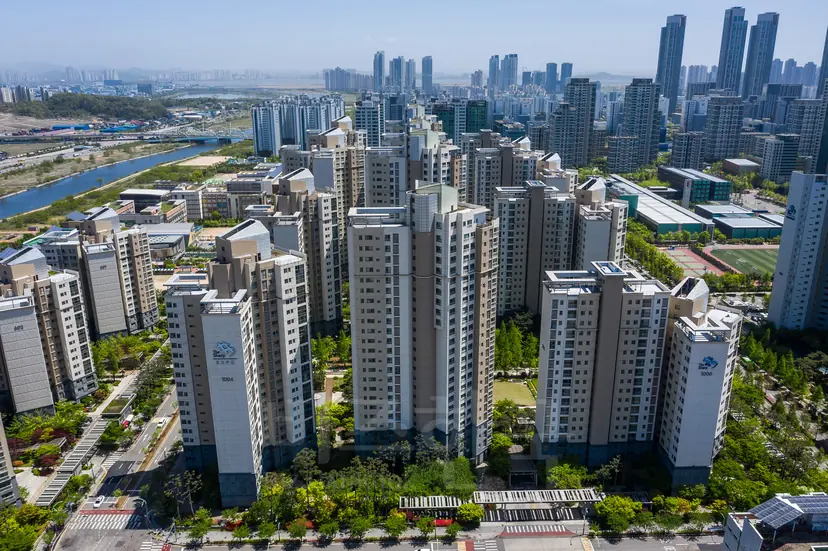
決定房地產價格的既非稅收,也非利率,而是供應。這一原理在仁川得到了最清晰的印證。從2022年到2024年,仁川每年湧入約4萬套新公寓,有些年份的供應量甚至超過了首爾全市的入駐量。隨著黔丹、松島、青蘿以及富平再開發專案集中入駐,仁川房價在首都圈內形成了最深的價格窪地。全稅價格崩盤,新建樓盤中未入住戶數頻頻出現。
然而,那股浪潮即將結束。以2025年為節點,仁川的入駐量急劇減少,未來2~3年的供應量甚至不到過去的一半。供應洪峰時期受挫最重的市場,往往在供應停止時反彈最快。這不是預測,而是反覆被驗證的事實。2019年以後仁川樓市的暴漲,也正是2015~2018年供應斷檔所導致的結果。仁川的供應時鐘已指向了下一個刻度。
入駐潮帶來的陣痛仍在價格中有所體現。折價預售、負溢價、因無法結清尾款而轉為出租的房東們——正因如此,仁川新建樓盤的價格不僅低於首爾,即便與京畿南部的新都市相比也低了一個檔次。但是,價格低並不等同於價值低。如果同樣的房齡、同樣的規模、同樣的通達首爾便捷度的樓盤,僅僅因為所在地區的名字不同,交易價格就便宜2億到3億韓元,那這種差價不是折扣,而是機會。在供應停止後,市場會首先開始填補這一差距。
全稅價格先行啟動
買賣價格可能會騙人,但全稅價格絕不會。因為全稅是純粹的居住需求,沒有投資需求摻雜其中。因此,全稅價格永遠是買賣價格的領先指標。在入駐洪峰時期,仁川新建樓盤的全稅率曾跌至50%左右,這意味著只需房價的一半價格就能住進新公寓。而如今,這一全稅價格正在迅速回升。松島和青蘿的新建樓盤全稅價格已超過了入駐初期的水平,黔丹在度過入駐第3年週期後,全稅房源也已枯竭。
全稅率上升會帶來兩個結果:全稅租客轉化為買房者,且投資者介入的“差價(Gap)”空間縮小。這正是居住需求與投資需求同時推高市場的區間。仁川,正站在這個入口處。
還需關注月租的變化。仁川新建樓盤的月租漲幅比全稅更早出現。由於全稅貸款變難,租客們被迫轉向月租,而隨著月租上漲,房東們開始將全稅轉為月租。全稅房源減少導致全稅上漲,全稅上漲又拉近了與買賣價格的距離。這種連鎖反應與2020年首爾表現出的趨勢完全一致。唯一的不同點在於,舞臺已從首爾轉移到了仁川。
仁川版圖重構
2026年7月,仁川的行政地圖完成了重繪。西區被拆分為西海區和黔丹區,中區與東區則重組為濟物浦區和永宗區。行政區劃的調整並非簡單的更名。黔丹成為獨立區,意味著黔丹新都市不再被視為“西區的邊陲”,而是被賦予了一個完整城市的定位。永宗成為獨立區,意味著空港經濟圈已獲認可,成為仁川獨立的增長軸。
在此基礎上,交通版圖也在重疊。GTX-B線將松島、富平、仁川市廳與首爾市中心連線,7號線延長線將青蘿與江南圈對接,仁川1號線和首爾5號線延長線則改變了黔丹通往首爾的便捷度。第三跨海大橋將永宗從島嶼拉向了陸地。地圖變了,區位也就變了,區位變了,價格排序自然隨之改變。用舊地圖看仁川的人,註定看不到新地圖所帶來的機會。
老城區版圖也在發生變化。被劃入濟物浦區的東仁川及內港一帶,既是仁川歷史最悠久的土地,也是最大的再生專案區。富平和彌鄒忽的再開發區域已經重生為數千戶規模的新建樓盤,其餘區域也在緊隨其後。如果說新都市拉高了仁川的上限,那麼老城區的再開發則抬高了仁川的下限。上下共同進發的城市,改變的不僅僅是平均值,而是整個城市量級。
不是首爾的替代方案,而是替代品
首爾公寓的中間價已達到普通雙職工家庭即便終身工作也難以企及的水平。貸款監管日益嚴苛,限購區已擴大至首爾全境。監管線並非價格的天花板,而是價格匯聚的防線。監管越嚴,首爾核心區越穩固,而無法進入首爾的需求只能向外溢位。這些需求流向的第一個目的地,就是京畿西南部和仁川。
仁川的優勢不僅在於價格。松島擁有生物產業崗位,永宗擁有機場崗位,青蘿則引入了金融和醫療產業。比起睡城,擁有產業崗位的城市即便外部需求退潮,自身也能屹立不倒。用首爾的全稅押金就能買到仁川新建樓盤的機會視窗期不會太長。首爾房價越貴,仁川的相對價值就越高。
統計資料已指明方向。仁川公寓買家中,首爾和京畿居民的佔比在入駐潮後持續上升。外地人買入通常發生在市場觸底時。最先入場的是計算好價差的人,其次是面臨首爾全稅到期剛需的人,最後才是被“大家都在買”這種言論裹挾的人。現在的仁川,正處於第一類人已入場,第二類人正在觀望的階段。
並非整個仁川都在上漲
在此必須明確一點:看好仁川並不代表仁川所有的公寓都會上漲。從現在起,只有具備上漲邏輯的地方才會漲。仁川將是兩極分化表現得最為極致的城市。即使在新都市內部,也會根據是否臨近地鐵站、是否屬於再開發專案而產生分化。富平、彌鄒忽、南洞的老舊樓盤仍需甄選。松島內部也因板塊不同而市場表現迥異。
判斷標準很簡單:是否靠近就業崗位,是否靠近通往首爾的鐵路線,以及是否是新公寓。具備這三項條件的樓盤,無論仁川這個名字如何,它都將作為首都圈新建樓盤市場的一部分波動。而未能湊齊這三點的樓盤,即使到最後也會被邊緣化。
具體來說:作為GTX-B站點周邊的松島、富平、仁川市廳一帶的新建樓盤,擁有明確的開通時間表;作為7號線延長線受益區的青蘿和盧原城,是首爾西南部需求最先觸達的地方;黔丹隨著入駐量的消化和交通網的逐一確定,正在從“廉價新都市”轉變為“迴歸正常價格的新都市”。永宗則是第三跨海大橋開通後,區位性質發生根本改變的唯一地區。反之,非站點周邊、遠離產業區且房齡老舊的樓盤,無論仁川行情如何好,它都是漲得最慢、漲幅最小的。買的不是仁川,而是仁川之內的區位。
房地產市場最危險的話是“因為還沒漲,所以會漲”,最遺憾的話是“那時候買了就好了”。過去幾年,仁川因前者被冷落。但現在不同了,供應停止了,全稅回升了,地圖更新了,首爾的需求正在湧入。同時滿足這四個條件的市場並不多見。
仁川不再是首爾的影子。在首爾日益封閉的時代,仁川是通往首都圈最寬敞的大門。誰也無法保證這扇門會開到什麼時候。可以肯定的是,比起等門關上後再敲門的人,那些在門開著時就走進去的人,總是先看到曙光。現在,是時候讀懂仁川了。