[비즈한국] 如果想投資美國小盤股並開始尋找交易所交易基金(ETF),往往會在看起來相似的產品面前陷入苦惱。最具代表性的產品就是IWM和IJR。雖然兩者都分散投資於美國小盤股,但篩選企業的標準卻有所不同。IWM廣泛涵蓋了包括虧損企業在內的公司,而IJR則會考量新納入指數企業的盈利能力。即使同樣是小盤股ETF,根據納入企業的不同,其業績和風險也會產生差異。
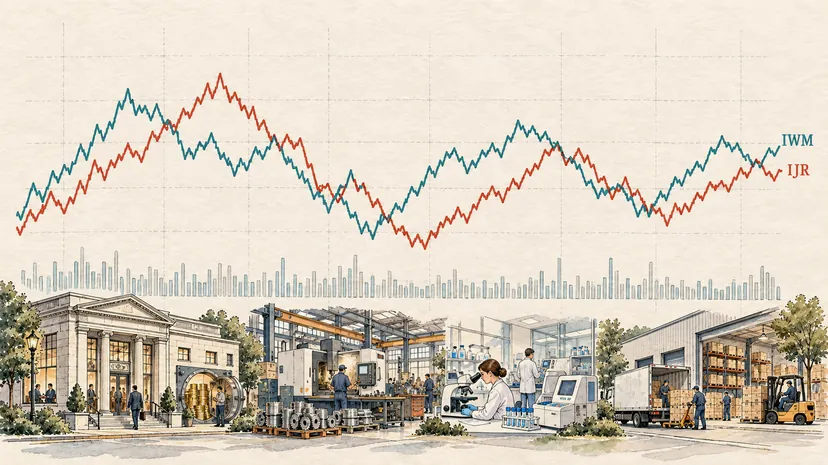
今年的市場走勢既展示了小盤股投資的機遇,也反映了其壓力。追蹤羅素2000指數的IWM上半年收益率為22.48%,大幅超過了追蹤標普500指數的IVV(10.19%)。然而,截至9月24日,年初以來的收益率分別為15.13%和13.48%,差距有所縮小。以上均為美元計價、反映分紅再投資後的淨資產價值(NAV)總收益率。國內投資者的實際收益率會根據匯率及買賣時點等因素而有所不同。
利率上升是小盤股揹負的壓力之一。美國10年期國債收益率在9月14日盤中突破5%,美聯儲在16日將基準利率上調了0.25個百分點。據《商業內幕》7月2日報道的分析,高盛指出羅素2000指數成份股中約30%的債務屬於隨利率變動的浮動利率債務。而標普500企業中這一比例僅為7%。小盤股在結構上更容易受到利率上升帶來的利息負擔影響。
在這種環境下,如果考慮投資小盤股,與其單純比較近期收益率,不如審視一下該ETF篩選企業的標準。
IWM所追蹤的羅素2000指數由羅素3000指數成份股中市值較小的約2000家企業組成。由於沒有必須盈利的獨立要求,因此即便尚未盈利的企業也會被包含在內。雖然可以投資於各類小盤股,但也同時承擔了成長預期未能轉化為實際業績的企業所帶來的風險。
IJR所追蹤的標普小盤600指數不僅考量企業規模和交易量,還會審視利潤。原則上,新納入的一般企業必須在最近一個季度及最近四個季度的合計持續經營淨利潤均實現盈利。這是為了確認企業在開展主營業務的過程中是否確實產生了利潤。但這並不意味著滿足條件就一定會被納入,最終入選名單由指數委員會決定。
不過,IJR並非只持有盈利企業。在被納入後即便轉為虧損,也不會立即被剔除。對於從其他標普指數轉入的企業等,在利潤要求上也有例外。IJR是一個設有盈利考量程式的產品,而非完全過濾掉所有破產風險的產品。
這種差異會在市場情緒發生變化時顯現出來。如果經濟沒有大幅惡化且利率下降,由於對利息負擔減輕的預期,虧損企業或負債較多企業的股價可能會反彈。如果IWM中已經包含了這些企業,就能享受到反彈的紅利。相反,如果業績恢復延遲或融資受阻,虧損壓力也會隨之增加。IWM並不會預先持有所有具備扭虧為盈潛力的公司,因此也不能斷言僅憑降息,IWM的收益率就一定會高於IJR。
在高利率持續的情況下,IJR的盈利性標準確實值得關注。但僅僅盈利並不代表具備償還債務的能力。即便企業在盈利,如果揹負大量即將到期的債務且持有現金不足,仍需要以更高的利率重新借款。這就是不能將IJR的准入標準視為應對利率風險的“安全裝置”的原因。
在成本方面,IJR更低。運營公司公佈的年度費用率顯示,IWM為0.19%,IJR為0.06%。假設1億韓元的投資資金維持一年,兩者費用分別為19萬韓元和6萬韓元,差距為13萬韓元。交易佣金和匯率兌換費用等需另算。雖然長期持有時費用差距會累積,但由於兩款產品持有的企業不同,僅憑成本無法衡量最終收益率。
IWM的交易量更大。以9月25日為準,最近30天的日均成交量IWM約為2240萬股,IJR約為307萬股。如果進行頻繁買賣或大額交易,除了成交量外,還需要留意買賣價差。
產品頁面上顯示的市盈率(PER)也需要審慎解讀。PER是反映股價相對於利潤是否高昂的指標。然而,貝萊德(iShares)在計算這兩款ETF的PER時會剔除虧損企業。因此,不能簡單認為頁面上顯示的PER低就代表所持有的企業整體估值便宜,因為該指標並未反映虧損企業的損失情況。
與既有持倉的關係也很重要。投資美國股票市場整體的VTI(全美市場指數ETF)中不僅包含大盤股,也包含小盤股。在VTI基礎上額外增加IWM或IJR,等於是提高了本已持有的中小盤股權重。雖然可以降低對大型科技股的集中度,但也需要承擔小盤股特有的經濟與利率風險。
如果跳出ETF框架選擇個股,需要確認的內容會更加具體。除了賬面利潤外,還必須檢視經營活動現金流、未來兩年內需償還的債務額度、以及因增資等原因導致的股份數量增加情況。如果賣出產品卻收不到貨款,或者資金被庫存積壓,即便賬面盈利也可能出現現金流短缺。即便淨利潤增加,如果股份數量同比例增加,每股收益(EPS)依然會停滯不前。
債務期限和利率也是如此。如果同等金額的債務利率從3%漲至7%,每年的利息負擔就會增加本金的4%。即便成長潛力看起來很大,如果缺乏維持到那時的現金,企業可能會再次向股東伸出援手。
選擇小盤股ETF的起點,在於先確定“要投資什麼樣的企業”,而不是糾結“哪個產品漲得更多”。如果側重於廣泛的小盤股投資,可以檢視IWM的構成;如果重視盈利標準和低成本,則可以審視IJR。無論哪種情況,比起單純押注利率展望,首先需要確定的是在持有資產中將小盤股的配置比例增加到何種程度。