

[BizHanKook] 號稱日系投資集團的NEXROC Group(以下簡稱NEXROC)與SVCV突然宣佈,計劃以公開收購方式收購JYP娛樂(JYP)最多50%的股份。如果此次公開收購成功,其規模將遠超JYP現任最大股東、創意總監(CCO)樸振英(Park Jin-young)及其相關方的持股比例。
問題的核心在於,JYP方面明確表示:“從未收到過任何有關股份收購的建議。”宣佈公開收購的NEXROC和SVCV在尚未確定收購價格計算標準、最終價格以及具體融資計劃的情況下,便先行向媒體公佈了公開收購計劃。
審視兩家公司的公開資料,其關係並不簡單。近期,一家名為“NEXROC SVCV, Inc.”的法人實體向美國證券交易委員會(SEC)提交了一份價值5000萬美元的證券發行申報書。在該法人向SEC申報的曾用名中,同時出現了“SVCV, Inc.”和“THE NEXROC GROUP”等名稱。不過,在NEXROC自身的資料中,將NEXROC Group描述為母公司,將SVCV描述為旗下平臺,因此僅憑公開資料很難斷定兩家公司確切的法律關係。
JYP稱“未收到提案”……計劃先於協議釋出
NEXROC與SVCV於26日向韓國國內媒體釋出新聞稿,稱將推動收購JYP股份。收購目標為JYP已發行股份的25%至50%,計劃最早於11月20日啟動公開收購。
兩家公司表示,正在考慮在基準股價上增加30%的溢價。不過,如何計算基準股價以及最終的公開收購價格尚未確定。雙方還提出了在公開收購前向JYP提交非約束性收購意向書(LOI)並進行約30天協商的日程。並解釋稱,如果協商未達成,將重新決定後續是否進行公開收購及具體條件。
然而,JYP的說法卻截然不同。JYP在同一天表示:“從未收到過有關收購本公司股份的提案。”在報道過程中,關於NEXROC和SVCV是計劃未來轉交LOI,還是已經轉交,各方表述不一。但至少可以明確的是,直到26日晚JYP發表官方立場時,該公司確實尚未收到收購提議。
公開收購的方式也引起了市場的關注。通常情況下,意圖獲得經營權的公開收購會在確定收購價格、數量、期限和融資計劃後,透過公告形式進行。因為如果計劃提前洩露,目標公司的股價可能會上漲,從而增加收購方的資金壓力。
然而此次事件中,計劃在距離預定公開收購日還有一個多月的時間就向外界公佈了。NEXROC方釋出的資料中還包含了免責條款,稱公開收購尚未開始,預計價格和時間表也並非已確定的交易條件或保證履行的協議。這也正是韓國併購(M&A)行業評價其“非同尋常”的原因。
市場對此做出了直接反應。26日,JYP在韓國交易所(KRX)正規交易中收報36,000韓元,較前一交易日下跌2.31%,但在公開收購訊息傳出後,盤後交易價格一度漲至42,150韓元。這比前一交易日基準價36,850韓元高出14.38%,比當天正規收盤價36,000韓元高出17.08%。盤中一度觸及44,000韓元。
27日上午,在NXT(非正規交易)中交易價格仍大幅高於前一交易日基準價。不過,由於價格低於前一日盤後交易收盤價,很難認為公開收購訊息釋出後的暴漲趨勢得到了持續。
若溢價30%則需最高8300億韓元
若真正實施公開收購,所需的資金相當龐大。JYP的已發行股份為3553萬2492股。若按照26日KRX正規交易收盤價36,000韓元計算,市值為約1.2792萬億韓元。假設按照公開收購方所言,在此基礎上溢價30%,則每股收購價格為46,800韓元。
以該價格收購25%的已發行股份需約4157億韓元,若收購50%則需要約8315億韓元。不過,由於NEXROC和SVCV尚未確定基準股價的計算方式,實際所需資金可能會發生變化。
部分報道中提到的約7500億韓元的收購金額,是基於公開收購訊息傳出後JYP市值升至約1.5萬億韓元水平時,對50%股權價值的簡單計算。若在實際公開收購價格上應用30%的溢價,所需資金可能會根據基準股價而高於此金額。
即便僅獲得25%的股份,JYP的治理結構也可能發生重大變化。根據JYP公告,CCO樸振英持有JYP 546萬2511股,佔比15.37%,是最大股東。加上代表理事鄭旭(Jung Wook)的0.41%和副社長卞尚峰(Byun Sang-bong)的0.04%,最大股東及其相關方的持股總量為562萬2390股,佔比15.82%。
因此,如果NEXROC方面作為一個收購主體實際獲得25%以上的股份,其持股比例將超過當前的最大股東及其相關方。不過,僅憑獲得25%的股份,還不能斷定其立即掌握了經營權。
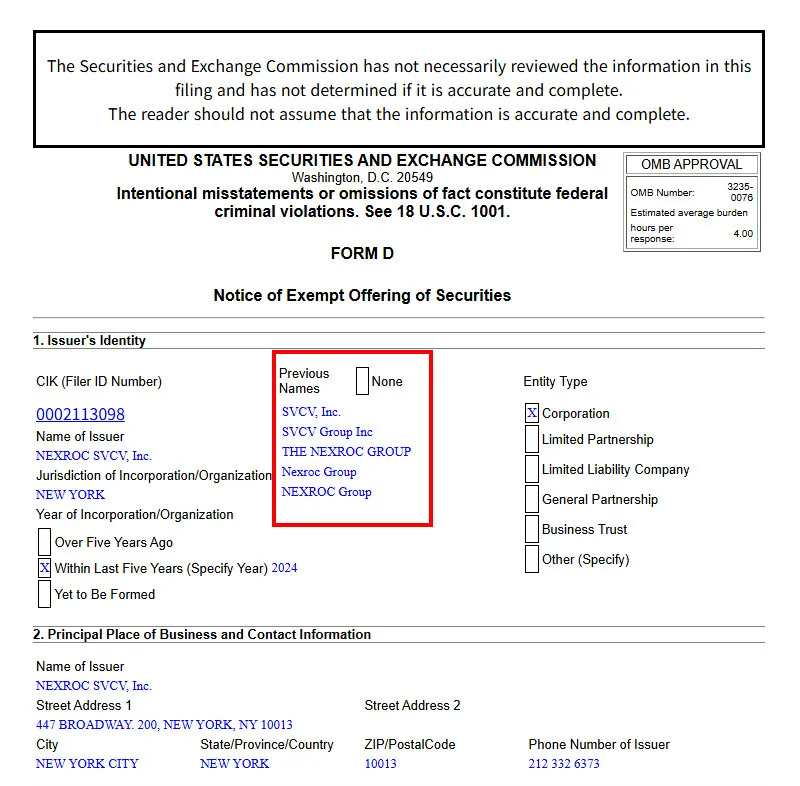
SEC顯示為“NEXROC SVCV”……兩公司關係錯綜複雜
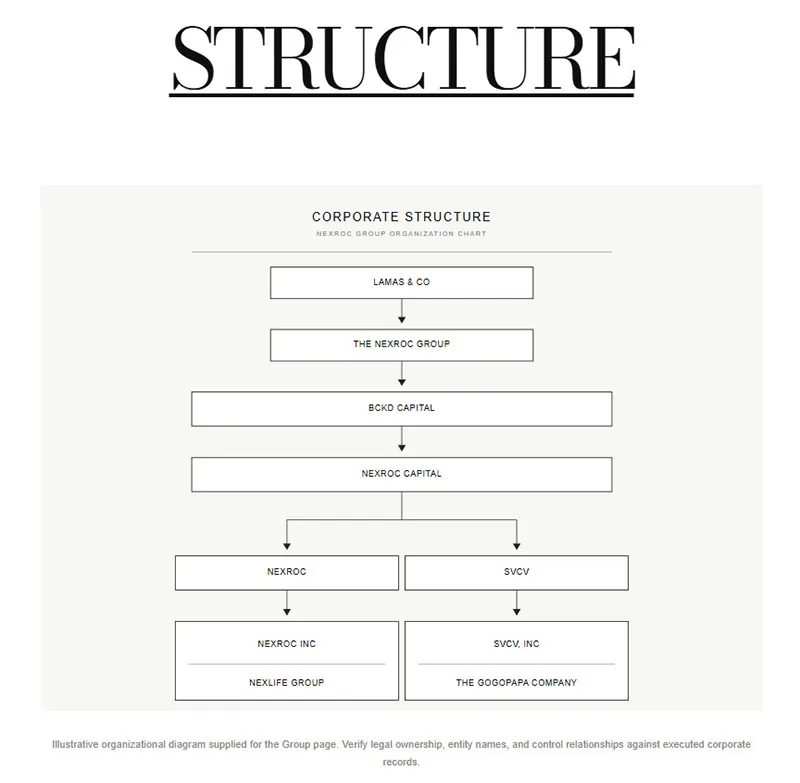
那麼,聲稱要收購JYP最多一半股份的NEXROC和SVCV究竟是怎樣的公司呢?NEXROC官網介紹稱該集團是以日本和中國為基礎的多元化投資及控股平臺。在8月份釋出的致投資者信中,稱已完成組織重組,最終集團結構為“NEXROC Group-母公司,NEXROC Inc.-資產管理,SVCV Inc.-控股公司,NEXLIFE Group-保險及養老金”。
NEXROC在9月份的一份新聞稿中將SVCV描述為準備在2027年成立的文化複合企業。並稱已獲得機構投資者和戰略合作伙伴的支援,正在討論與奢侈品、時尚、娛樂領域的多個品牌進行收購和合作。不過,這僅是NEXROC方的自我陳述,具體的機構投資者名單或投資規模並未公開。
在美國SEC資料中,這兩個名稱的關係顯得更為複雜。根據19日簽署並提交給SEC的Form D表格,申報法人名稱為“NEXROC SVCV, Inc.”。資料記載其於2024年在紐約州成立,曾用名中同時出現了“SVCV, Inc.”、“SVCV Group Inc”、“THE NEXROC GROUP”、“Nexroc Group”、“NEXROC Group”等名稱。
雖然在公開收購釋出中,NEXROC和SVCV被介紹為獨立主體,但在美國申報資料中,這兩個名稱卻作為同一法人的曾用名同時出現。然而,NEXROC自身的資料中將NEXROC Group解釋為母公司,將SVCV解釋為旗下平臺,因此僅憑公開的SEC資料,很難斷定當前這兩個組織在法律上是同一家公司。
該法人向SEC申報的年度營收規模在100萬美元以上、500萬美元以下區間。這同樣是NEXROC SVCV, Inc.作為申報法人自行填寫的資料,並不代表NEXROC整個集團的營收或資產規模。SEC也明確指出,並未自行驗證Form D所載資訊的準確性和完整性。
SEC申報書稱“銷售”5000萬美元……實際資金實力尚未確認
最引人關注的是公開收購資金。NEXROC SVCV, Inc.向SEC提交的Form D中,記載了總規模5000萬美元的證券發行。首次銷售日期為12日,申報書中預定發行總額和銷售額均為5000萬美元,餘額為0。證券種類申報為“債務及獲取其他證券的權利”,在與併購等企業合併交易相關的選項上也標記為“是”。
不過,僅憑這份申報書,無法確認5000萬美元是否已實際繳入,也無法確認這是否為JYP公開收購的專項資金。同一份申報書中記載的投資者人數為0,僅憑檔案本身也很難掌握資金流入結構。
Form D是發行人就利用美國證券法註冊豁免條款發行的證券向SEC提交的申報書。這並不意味著SEC驗證並保證了該資金的實際繳入情況或申報內容的準確性。因此,僅憑目前公開的SEC資料,很難認為NEXROC方面已經籌集到了JYP公開收購所需的數千億韓元資金。
NEXROC在自己的投資者官網中展示了遠超於此的融資能力。介紹了包含初始資本5億美元、證券及收購融資20億美元、迴圈信貸額度5億美元等總計30億美元規模的計劃。
然而,在同一頁面上,明確標註了這些數字為“示意性計劃規模(illustrative program capacity)”。並附加說明稱,這並不意味著金融機構的批准、已執行的協議或實際融資業績。這就是為什麼NEXROC官網上展示的30億美元不能被視為當前可調配的確定性資金的原因。
其提出的未來2年目標——保險管理資產50億美元、流動資產管理規模150億美元、營收10億美元等也是如此。NEXROC自身也表示,這不是實際業績或已確定的管理資產,而是管理層設定的未來目標。
歸根結底,僅憑目前公開的資料,很難確定NEXROC和SVCV將如何籌集收購JYP 25%~50%股份所需的數千億韓元。
實際公開收購開始後情況會有所不同。根據現行《資本市場法》,公開收購者不僅要在公開收購申報書中明確公開收購價格、數量、期限,還必須記載收購資金的構成明細。如果借用了資金,借款方等具體的融資結構也屬於公開物件。
如果公開收購按照NEXROC方面提出的11月20日日程成為現實,那麼一直以來不明確的實際融資能力也將接受檢驗。
到目前為止所確認的,僅僅是NEXROC方面“要收購JYP最多一半股份”的宣告,以及JYP“從未收到過任何股份收購建議”的立場。公開收購價格尚未確定,NEXROC官網展示的大規模金融計劃也並非已執行的金融協議。
既然僅憑公開收購計劃的釋出就已導致JYP股價大幅波動,那麼未來的關鍵在於NEXROC和SVCV能否提交正式的公開收購申報書,並具體地提出數千億韓元規模的融資計劃。