[비즈한국] 關於應對氣候危機的金融作用,討論已進入深水區,即從單純的宣言轉向具體的資本分配與投資組合重組這一執行階段。
國內外政策當局、民間金融機構及學術界專家齊聚“2026第一屆首爾氣候金融峰會”,共同探索將氣候資料與各產業減排路徑轉化為實際資本市場投資行為的綜合解決方案。會議重點探討了作為引領股市低碳轉型核心基礎設施的“韓國型氣候基準(K-PAB·K-CTB)”的引入可行性及其結構性課題。
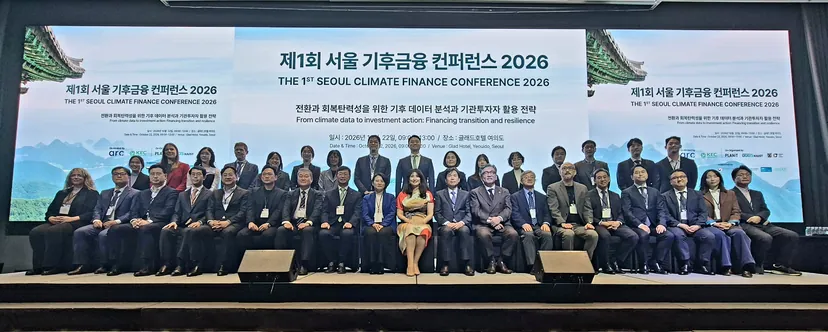
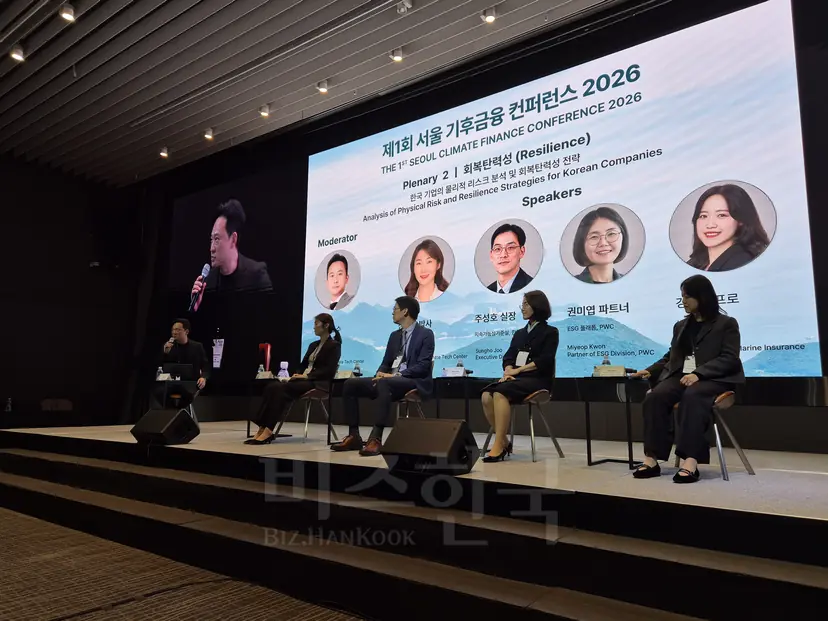
由全球氣候非營利組織Arc與韓國ESG社群(KEC)共同主辦的“2026第一屆首爾氣候金融峰會”於10月22日在首爾汝矣島格萊德酒店舉行。來自政府、國會、韓國銀行、國內外資產管理公司及學術界的約200名相關人士出席了此次活動,多維度審視了氣候金融系統的執行策略。
剔除高碳股,投資收益率並未下降
在開幕特別環節中,深入探討了將過度依賴貸款的國內氣候金融結構擴充套件至股票市場的基準引入方案。氣候基準是指用於比較和評估氣候相關投資績效的指數、等級等標準。目前國內外市場上已有的多數環保基金或ESG指數,因定量減排標準和路徑設定模糊,往往導致許多高碳排放企業被納入其中,引發了所謂“洗綠(Greenwashing)”的質疑。
為此,歐盟(EU)制定了嚴格標準,僅允許符合《巴黎協定》關於將全球平均氣溫升幅限制在1.5攝氏度以內路徑的指數使用官方名稱。其代表性基準包括:初始碳排放量較市場平均減少50%,且此後每年至少再減少7%的“巴黎協議對齊基準(PAB)”;以及初始減少30%,每年遞減7%的“氣候轉型基準(CTB)”。
擔任演講嘉賓的韓國銀行可持續增長室組長閔俊基(音譯)闡述了韓國銀行研究團隊去年得出的韓國型氣候基準市場引入可行性研究結果。研究人員以披露了業務場所內直接排放(Scope 1)及電力使用等間接排放(Scope 2)資料的807家韓國綜合股價指數(KOSPI)上市公司為分析物件。在保持跟蹤KOSPI整體市場走勢的同時,賦予了減少碳排放的條件。結果顯示,在807家企業中,符合巴黎協議標準的450家企業被納入K-PAB指數,符合漸進式轉型標準的515家企業被納入K-CTB指數。
模擬結果明確證實了環境改善效果。比較代表企業銷售額碳排放比例的指標“加權平均碳強度(WACI)”發現,以2024年為準,K-PAB指數為92.4噸/10億韓元,比一般KOSPI市場平均值(217.0噸/10億韓元)低了57.4%。以漸進式減排為目標的K-CTB指數也顯示出40.3%的高減排率,達到129.4噸/10億韓元。
年排放溫室氣體超過500噸的高排放企業佔比也從原先的8.6%大幅降至K-PAB中的2.3%。透過剔除汙染企業股票比例,增加在碳減排轉型中領先的企業比例,引導投資資金流向低碳企業。
在收益率方面,也打破了市場的長期偏見。人們常擔心,為了符合環保標準而剔除高碳大型股會降低股票收益率。然而,基於2015年10月至2025年5月這十年間的實際股價資料進行虛擬運作的結果顯示,K-PAB的累計收益率反而比KOSPI市場平均高出5.6個百分點,K-CTB也高出4.6個百分點。反映與KOSPI指數週收益率偏差的乖離度標準差,K-PAB維持在0.17,K-CTB為0.14。這意味著,在穩健跟蹤整個市場走勢的同時,即便為了環境而設定碳減排一半以上的限制,也無需犧牲投資收益率,這些資料有力地證明了這一點。
閔俊基組長解釋道:“如果將這些指數應用於投資,可以期待資本從高碳向低碳重新分配的效果。”但他同時建議:“韓國製造業佔比高,產業結構對化石燃料依賴度也高。在構建指數時,不應一刀切地將高碳製造業排除在市場之外,而應向定量評估並鼓勵企業進行技術創新和轉型努力的方向發展。”
分享超越“以貸款為中心”綠色金融的亞洲各國案例
為了提高指數的實效性,與會者指出必須直面國內綠色金融的結構性侷限。擔任主持人的NH-Amundi資產管理ESG組組長崔勇煥(音譯)指出,目前國內綠色金融過度偏向貸款。雖然韓國綠色與氣候金融市場規模達到約1081萬億韓元,但其中銀行貸款(授信)佔比約61%,流入股票等民間資本市場的資金不足。
崔組長表示:“在超越現有的貸款中心結構、引入氣候資本流入股市方面,K-PAB和K-CTB的研究提供了重要的里程碑。應將企業價值提升計劃、氣候風險管理以及機構投資者的管理守則(指引投資者作為股東積極參與企業決策並履行責任的自主準則)相結合,從而提升企業價值。”
海外機構投資者強調,韓國企業不僅要提出目標,還應提出可進行實際投資的商業計劃。L&G資產管理全球投資管理共同負責人Trista Chen提到了新加坡金融管理局(MAS)下屬的可持續金融協會(SSFA)案例,說明了在當局、金融公司及企業間構建通用語言(分類法)的重要性。陳負責人指出:“雖說亞洲轉型需要數萬億美元資本,但從投資者角度來看,缺乏的不是資本,而是對執行力的信任。”她補充道:“韓國企業的減排宣言和風險評估只是開始,核心在於這些評估如何具體落實到實際業務戰略和裝置投資計劃中。當對履行承諾產生信任時,全球資本才會流動。”
高碳製造業比重較高的亞洲主要國家的氣候金融推進案例也受到了高度重視。中國北京綠色金融與可持續發展研究院(IFS)院長馬駿介紹了佔全球碳排放量約31%的中國轉型金融體系。基於2016年釋出綠色金融指引後10年內構建了約7萬億美元規模的全球最大綠色貸款與債券市場的經驗,馬駿院長解釋道,近期中國已在央行層面構建了涵蓋鋼鐵、水泥、石油化工等11個高碳排放行業的“轉型金融分類法”,並正與20多個地方政府合作推進商業化轉型專案。
隨後,Amundi資產管理日本分公司首席氣候風險官(CRIO)Yasuhide Iwanaga分享了日本為在2050年實現碳中和,未來10年透過政企合作投入150萬億日元(約1萬億美元)的“GX(綠色轉型)戰略”。Iwanaga表示,根據經濟產業省(METI)和金融廳(FSA)共同制定的指導方針,日本政府於2024年初發行了全球首個規模達4.2萬億日元(約28萬億韓元)的國債形式“氣候轉型債券(GX國債)”,籌集資金的大部分被分配用於民間企業的脫碳研發(R&D)和創新技術支援。這為韓國正在考慮的高碳產業轉型及股票·債券基礎設施擴充套件提供了有益的政策啟示。
當天,與會者強調了政策及資訊披露基礎設施對積累市場信任的重要性。出席致辭的韓國會計準則院院長郭炳真(音譯)表示:“隨著今年2月韓國可持續發展披露標準(KSSB)的公佈及7月金融委員會發布披露路線圖,韓國迎來了可持續發展披露元年。為了實現國家自主貢獻目標(NDC),資本及時流向轉型投資的起點在於可信的資訊披露。”他補充說:“由於制度引入初期所有數值都難以做到完美,現在的關注點不應僅僅是數字本身的完整度,而應在於企業如何透明地披露假設和資料的侷限性,以及如何持續提升質量。”