

[비즈한국] 當物價上漲過快時,中央銀行會提高利率。當經濟陷入低迷時,則會反過來降低利率。雖然這是如今人們熟知的經濟政策,但有一個疑問始終存在:提高利率,人們就一定會減少消費嗎?降低利率,企業就會立刻增加投資嗎?現實情況並非如此簡單。打算買房的人不僅會看當前的利率,還會考慮未來的利率走勢。企業也絕不會僅僅盯著今年的銷售額來決定是否建廠,它們會綜合權衡明年的經濟前景、物價水平以及利率是否會再次上調。
2026年諾貝爾經濟學獎授予了深入鑽研這一問題的經濟學家們。瑞典皇家科學院12日宣佈,將今年的經濟學獎授予斯坦福大學名譽教授羅伯特·霍爾(Robert Hall)和哥倫比亞大學教授邁克爾·伍德福德(Michael Woodford)。獲獎理由是他們構建了“宏觀經濟穩定的微觀經濟基礎(microeconomic foundations of macroeconomic stabilisation)”。諾貝爾委員會評價稱,透過兩人的研究,分析經濟穩定政策的新宏觀經濟模型得以發展,併為各國央行和政府目前使用的政策模型奠定了理論基礎。
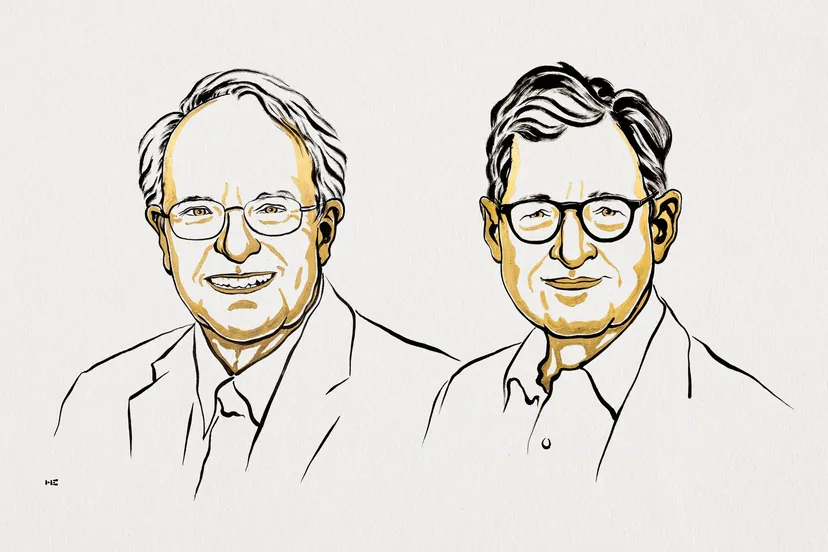
簡單來說,這兩位經濟學家在驅動龐大經濟執行的“平均數值”背後,注入了人和企業的選擇。在過去的宏觀經濟模型中,通常是先統計推算消費隨收入增長的幅度、利率上升對投資減少的影響等,然後將其連線成一個方程式。但問題在於,當政策發生變化時,人們的行為也會隨之改變。如果政府表現出將持續推行某項政策的預期,家庭和企業就會提前根據該政策調整行為。這意味著,過去觀測到的經濟關係並不能保證未來依然適用。
經濟衰退結束後,為什麼失業率依然居高不下?
羅伯特·霍爾的研究對理解勞動力市場和經濟衰退產生了深遠影響。當經濟環境惡化時,企業會減少招聘,甚至裁員。失業人數因此增加,但當經濟好轉時,這些人並不會立即找到新工作。因為對於個人而言,尋找合適的工作需要時間;對於企業而言,尋找合適的員工也需要耗費成本和時間。霍爾認為,這種人與工作崗位相互匹配的過程本身,對經濟至關重要。
例如,如果因經濟衰退導致企業停止大規模招聘,其後果不僅是失業率上升。未能積累工作經驗的人數會增加,而企業也無法獲得所需人才。即使經濟復甦,這些問題也可能在一段時間內持續存在。因此,防止經濟衰退的政策不僅是為了提高當年的經濟增長率,更重要的是防止工作崗位與勞動者之間的連線紐帶發生斷裂。
邁克爾·伍德福德的研究則與今日的央行政策有著更直接的聯絡。伍德福德強調的是“人們的預期”。例如,假設中央銀行將基準利率維持在4%。如果人們相信“幾個月後利率會大幅下調”,那麼銀行貸款利率或市場利率可能會先行回落。人們可能會提前作出買房或買車的決定,企業也可能會增加投資。
反之亦然。即使央行小幅降息,如果市場認為“一旦物價再次上漲,央行很快會加息”,那麼消費和投資可能並不會顯著增加。正因如此,當今的金融市場不僅關注央行是否加息或降息,還會仔細研讀央行行長的每一句講話,分析未來利率的變動方向。這也是為什麼央行新聞釋出會的一句話就能引發股市和債市價格波動的原因。
物價在波動,為什麼標價牌卻紋絲不動?
兩人的研究隨後推動了現代經濟學最具代表性的分析框架——“新凱恩斯主義”的發展。這一理論的出發點出奇地簡單:現實中,價格和工資並不會隨行就市地立即調整。麵粉價格上漲了,麵包店並不會第二天就立刻提高麵包價格。他們必須觀察競爭對手的定價,並考慮顧客的反應。工資也是如此,公司很難因為經濟下滑,就在下個月直接削減員工20%的薪水。
正因為價格和工資調整緩慢,當央行調整利率時,其影響不僅限於物價,還會波及消費、投資和就業。經濟學家利用這一點,計算出加息後幾個月消費會減少多少、企業投資會萎縮多少、物價何時開始下降。當今世界各國央行在制定利率時所使用的經濟展望模型中,也包含了這些邏輯。
本次諾貝爾經濟學獎之所以備受關注,是因為這兩位學者的研究與當前的全球經濟形勢高度契合。近年來,各國央行面臨著極為艱難的抉擇。新冠疫情後物價大幅上漲,但原因並非單一。既有消費突然激增的影響,也有因工廠停工和物流受阻導致的供應短缺,再加上能源價格上漲的推波助瀾。
雖然表現出的結果都是物價上漲,但根源不同。如果是因為人們消費過多導致的物價上漲,那麼透過加息抑制消費的政策是有效的。但如果是因為石油價格暴漲或供應鏈中斷導致的物價上漲,單純加息並不能增加石油產量或使物流恢復正常。相反,如果利率升幅過大,物價未必能穩住,反而可能導致企業投資和就業進一步萎縮。因此,央行現在不能只盯著物價上漲率這一個數字,還必須深究物價上漲的背後原因。
此次授獎之所以格外引人矚目,是因為它正值美國圍繞央行獨立性的爭議持續不斷的時期。特朗普總統多次要求美聯儲降息,圍繞美聯儲高層的政治壓力也層出不窮。當然,沒有證據表明諾貝爾委員會是針對特定政治人物進行評獎,但霍爾和伍德福德的研究傳遞出的資訊,與當前美國的局勢產生了微妙的重合。
伍德福德特別強調,中央銀行不僅是一個調整利率的機構,更是一個管理市場預期與信任的機構。若僅僅為了滿足政治訴求而降息,經濟未必會好轉。相反,如果人們開始相信央行將政治要求置於物價目標之上,通脹預期就會上升,長期利率也會隨之攀升,從而導致適得其反的結果。由此可見,央行的獨立性不僅是一項制度原則,更是決定貨幣政策效果的關鍵前提。
決定物價的最終不是利率,而是“人們的信任”
讓問題變得更復雜的是人們的預期。如果物價長期高位執行,人們就會認為“未來物價還會繼續上漲”。上班族會要求提高工資,而企業會考慮到未來的成本和勞動力支出增加,從而提前上調產品價格。這樣一來,暫時的物價上漲確實可能演變為長期的通脹。
這正是為什麼中央銀行要不斷強調穩定物價決心的原因。比起實際調整利率,讓人們相信未來物價能夠穩定下來更為重要。這也正是伍德福德的研究在當下依然具有極高價值的原因所在。
當然,兩位學者的理論並不能完美解釋所有經濟問題。2008年全球金融危機期間,該理論曾因未能充分反映銀行和金融市場的風險而受到批評。新冠疫情後,也出現了供應鏈崩潰或資產差距等現有經濟模型無法妥善解釋的問題。然而,現代經濟學並沒有拋棄這一框架,而是在不斷進行補充。透過將金融市場、家庭債務、收入差距、供應鏈問題等納入現有模型,逐步構建出更貼近現實的經濟模型。
本次諾貝爾經濟學獎傳遞的資訊也非常明確:經濟學中不存在“加息物價就一定會下降”這種絕對公式。當央行調整利率時,人們會思考其中的緣由;企業會根據對未來經濟的預測來決定是否投資;金融市場會預判下一次政策走向。這些反應最終會反過來影響消費、投資、就業和物價。
霍爾和伍德福德最大的功績就在於此。他們將經濟政策的核心問題從“利率應該提高多少”轉變為“當提高利率時,人和企業會如何行動”。在既要抑制物價又要避免經濟衰退的當今全球經濟中,這一問題依然是各國央行必須破解的最難課題。