[BizHanKook] 當三星電子股價在12萬韓元左右時,我曾請教一位專家是否可以買入。得到的答覆大意是:“10萬韓元我都覺得貴,12萬韓元怎麼買?”在猶豫買入的過程中,股價持續上漲,最終我在今年以22萬韓元左右的價格買入。此後,股價在盤中一度漲至37萬韓元左右,但近期又回落到了22萬韓元區間。
面對同樣的價格,心情卻是複雜的。回想起12萬韓元時,覺得貴;而記住37萬韓元時,又覺得便宜。然而,這兩者都無法作為判斷當前價值的充分依據。無論我以什麼價格買入,也無論股價漲到了哪裡,公司未來能賺到的錢都不會改變。22萬韓元究竟是貴還是便宜,必須基於目前的利潤預期來判斷。
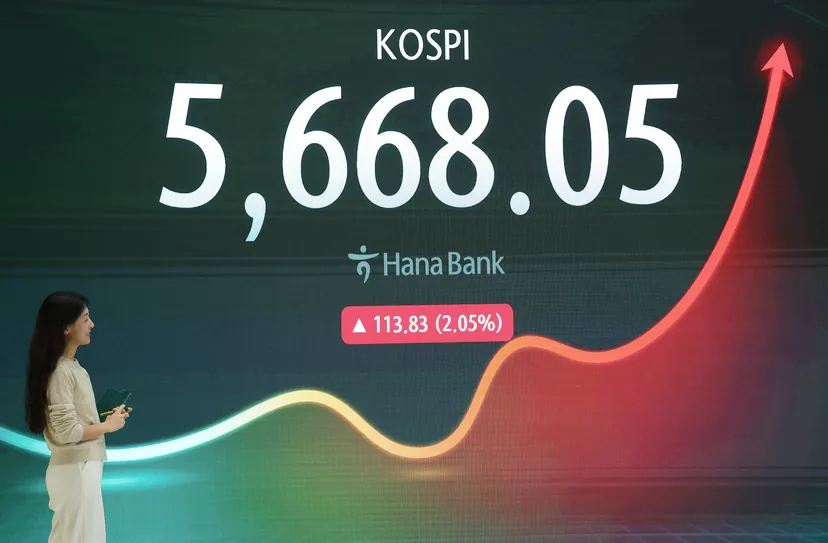
上週末,紐約股市顯露出了對“未來收益”的不安。當地時間10月30日,英特爾股價下跌28.58%,納斯達克指數下跌2.86%,費城半導體指數下跌7.20%。在英特爾和亞馬遜釋出財報後,人們對龐大的AI投資能否轉化為充足收益的擔憂日益加劇。這對國內的半導體投資者來說,也並非無關痛癢。
不能簡單地將此次衝擊解讀為AI需求消失的擔憂。英特爾在預計PC市場疲軟將持續到明年上半年的同時,也明確表示伺服器用CPU的需求依然強勁。工廠事故導致的生產中斷也對業績預期造成了壓力。英特爾的股價下跌,是各業務部門需求差異、生產問題以及市場期望值過高交織的結果。因此,很難僅憑英特爾的表現就斷定三星電子的業績也會隨之惡化。
儘管如此,此次拋售潮丟擲的問題是:使用AI的企業能以多快的速度收回投資成本?建設資料中心的企業支出,就是半導體供應商的收入。但是,只有買方能持續承擔這筆支出,訂單才會持續。給三星電子帶來營收增長的AI投資,對客戶公司而言是巨大的支出。如果客戶放慢投資步伐,可能會影響三星電子的訂單。
儲存器價格的上漲很好地說明了這種聯動關係。雖然這讓三星電子期待更高的銷售價格和利潤,但對於購買儲存器來製造PC和伺服器的企業來說,卻是成本負擔。英特爾解釋說,高昂的儲存器成本正在擠壓PC市場。這意味著,價格上漲在增加供應商利潤的同時,可能會削弱終端消費者的購買力。當然,目前還缺乏足夠的證據將PC市場上出現的壓力直接解讀為整個AI伺服器需求的萎縮。
三星電子本身的業績確實有了顯著改善。買入時檢視到的去年第四季度營業利潤為20.1萬億韓元,而今年第三季度為107.4萬億韓元,翻了5倍多。公司解釋稱,這是由於HBM4和伺服器儲存器銷售的擴大,並預計明年因AI投資和供應受限,行業景氣度將持續走強。即使同樣是22萬韓元,其產生利潤的規模已與從前不同。
投資者現在定價的物件是這高額利潤的持續時間。在像半導體這樣盈利能力隨行業景氣度大幅波動的行業,人們很容易將某一年的利潤視為長期重複的業績。在繁榮期,利潤激增會導致市盈率(PER)下降。然而,一旦之後利潤減少,即使股價保持不變,市盈率也會升高。以近期良好業績計算出的價格負擔,與景氣度減弱後的價格負擔可能會截然不同。
這次下跌應被視為是對投資回收速度的重新評估,而非AI產業的終結。即使AI業務在增長,如果不能產生投資者所期待的足夠快且充足的利潤,股票的估值倍數也可能會降低。焦點在於支撐股價的成長預期與實際賺錢速度之間的差距。僅憑對該行業是“好行業”的信念,是無法填補這一差距的。
觀察三星電子時,應關注其儲存器是否暢銷,以及客戶公司是否會持續進行AI投資。如果訂單維持,可以將股價下跌視為買入機會。但如果客戶削減投資並推遲訂單,三星電子的利潤預期也會隨之改變。在這種情況下,如果因為股價下跌就持續分批買入,可能會導致虧損進一步擴大。
向專家提問的內容也需要改變。僅問“現在可以買嗎”是很難獲得判斷依據的。應該詢問:是基於什麼樣的利潤預期計算出的合理價格?如果客戶公司的投資計劃發生變化,該價格會下跌多少?
三星電子再次回到了22萬韓元區間。我不認為僅憑這次下跌就意味著增長故事已經結束,但也不能看著它曾經漲到37萬韓元就斷言它一定會反彈。目前評估價格的準繩是當前利潤的持續性。比起盲目的樂觀或恐懼,冷靜評估客戶的支出和三星電子的盈利能力,才是面對AI投資擔憂時所必需的態度。