[비즈한국] 三星SDI電動汽車電池銷售回暖速度不及預期,但其第三季度業績預期卻在快速攀升。分析認為,這主要得益於能源儲存系統(ESS)銷量的增長,以及針對整車企業未達最低採購量等條款所收到的補償金被計入了一次性收益。
27日,據金融資訊服務商FnGuide資料顯示,在至少有3家券商釋出業績預測的企業中,三星SDI第三季度營業利潤預測值的上調幅度最為顯著。三星SDI第三季度的營業利潤共識預期已從3個月前的148億韓元,大幅提升至9月21日統計時的1251億韓元,增長超過8倍。
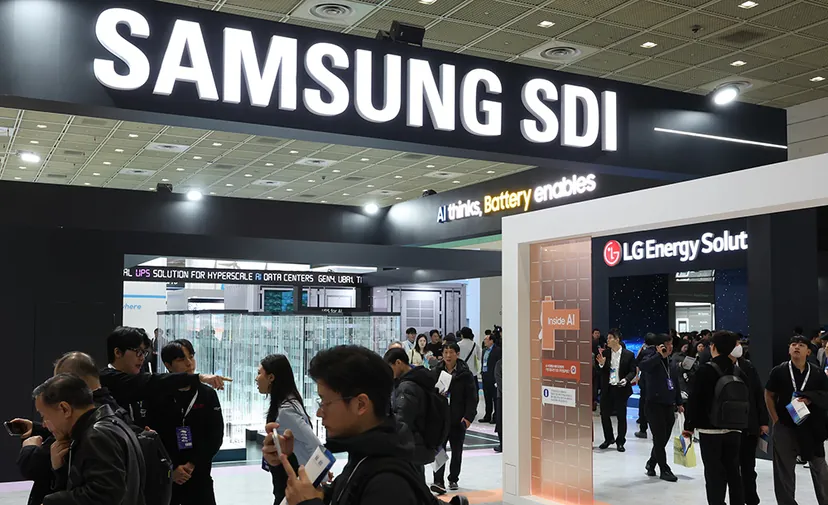
但需要注意的是,這並不意味著三星SDI的營業利潤比上一季度增長了8倍。三星SDI在今年第二季度已實現2038億韓元的營業利潤。1251億韓元的數值意味著,相較於3個月前,市場對第三季度的業績預期有了大幅提升。
部分券商甚至預測其業績將超過第二季度。NH投資證券預計三星SDI第三季度營業利潤為2603億韓元,而iM證券則預測為2850億韓元。
有趣的是,在電動汽車電池銷售尚未實現實質性復甦的情況下,其利潤前景卻在不斷提高。iM證券預計三星SDI第三季度汽車電池銷售額將比上一季度減少約3%,主要原因是美國StarPlus Energy(SPE)工廠面向歐洲的出貨量有所減少。
電池銷量不佳卻獲補償……“最低採購協議”的悖論
券商將三星SDI第三季度業績改善的原因之一,歸結為預計從整車企業獲得的補償金。
電池企業與整車企業在簽訂長期大規模供應合同時,往往會約定一定水平以上的採購量。若實際採購量未達到約定的最低額度,電池企業可根據合同條款獲得補償。
由於電動汽車需求未達預期導致電池銷量下滑,而反諷的是,因未能滿足約定採購量而產生的補償金,反而提升了電池企業的短期利潤。
iM證券預計,三星SDI第三季度業績中將反映來自整車企業的最低採購量未達標補償金。包含此項在內,其第三季度銷售額預計約為4.1萬億韓元,營業利潤為2850億韓元。
不過,三星SDI並未公開與哪家整車企業簽署了最低採購協議,實際補償金額也未對外披露。目前關於最低採購量未達標補償金的數額,僅為券商的推測。
NH投資證券還預測了另一項一次性收益。三星SDI在終止與通用汽車(GM)的美國電池合資業務,並轉為三星SDI獨資的過程中,預計第三季度將獲得約1500億韓元的補償金。
但這並不代表三星SDI與通用汽車的關係徹底結束。今年8月,三星SDI決定全額收購通用汽車持有的電池合資公司Synergy Cells 49.99%的股份。這意味著合資公司並未消失,而是轉變為三星SDI的100%全資子公司。
雙方同時簽署了下一代電動汽車方形電池的聯合開發協議。雖然終止了合資生產,但雙方仍將繼續在研發領域展開合作。
Synergy Cells是在美國印第安納州紐卡萊爾正在建設的年產能27GWh的電池工廠。該專案原計劃為通用汽車的電動汽車生產電池,但隨著電動汽車市場增速放緩,業務結構發生了調整。
三星SDI計劃在完成股權收購後,將該工廠作為其在北美的首個獨立大型電池生產基地。初期將用於生產ESS電池,未來也可用於生產與通用汽車共同研發的電動汽車方形電池。
從去年第三季度虧損5913億到今年扭虧為盈
僅在一年前,三星SDI還飽受電動汽車“跨越鴻溝(Chasm)”的直接衝擊。
去年第三季度,三星SDI實現銷售額3.0518萬億韓元,營業虧損達5913億韓元。僅電池部門就產生了6301億韓元的營業虧損。電動汽車電池銷售疲軟是業績惡化的核心原因。
進入今年,虧損幅度迅速收窄。第一季度銷售額為3.5764萬億韓元,營業虧損為1556億韓元。ESS、不間斷電源(UPS)以及電池備份單元(BBU)等非電動汽車產品的銷售對業績改善起到了支撐作用。
第二季度,公司實現營業利潤2038億韓元,時隔7個季度扭虧為盈。上半年累計營業利潤也以482億韓元實現了扭虧。
不過,第二季度業績中包含了美國《通脹削減法案》下的先進製造生產稅收抵免(AMPC)1077億韓元以及關稅退稅等政策性、一次性因素。即便如此,三星SDI第二季度確實實現了盈利,但僅憑數字尚不足以判定其主營業務已完全復甦。
鑑於第三季度業績中預期也將反映補償金因素,有必要將實際業務的改善與一次性效應區分開來看待。
即便排除補償金,ESS業務也在增長……預計第三季度銷售額增長32%
三星SDI業績改善無法僅用補償金效應來解釋。這是因為ESS業務確實在增長。
iM證券預測,三星SDI第三季度ESS銷售額將比上一季度增長約32%。這歸功於韓國國內中央合同市場專案的供應全面展開,以及受北美AI資料中心規模擴大而驅動的電力儲存需求持續上升。
預計用於電動工具和AI資料中心BBU的圓柱形電池,在銷量增長的推動下也將實現扭虧為盈。
三星SDI同樣在強調ESS業務的擴張。公司在第二季度財報釋出會上表示,已與美國主要ESS客戶簽署了長期供貨協議,並在韓國國內的下一代配電網ESS專案中取得了訂單成果。
特別是方形磷酸鐵鋰(LFP)電池正在成為新的增長點。三星SDI解釋稱,僅憑目前獲得的方形LFP訂單,就已填補了到2029年計劃產能的相當一部分。如果算上下半年有望獲得的訂單,產能或將從2028年起突破現有規劃,公司目前正在研討進一步擴產的可能性。
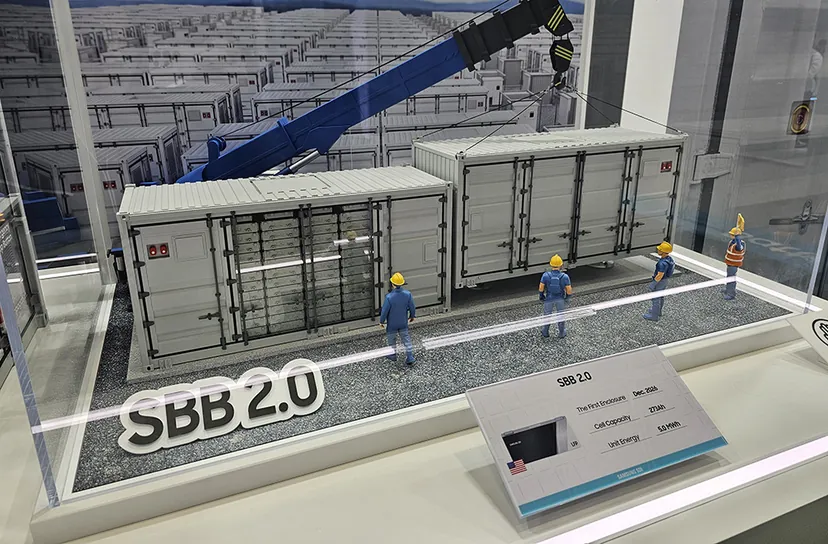
在美國,公司計劃從今年10月起量產ESS用方形LFP電芯,並於年內以SBB 2.0的形式交付給客戶。隨著Synergy Cells工廠轉為三星SDI獨立生產基地,未來其北美的ESS生產能力也有望進一步提升。
NH投資證券也調高了對三星SDI ESS業務的前景預期。預計如果額外產生年均10GWh規模的ESS訂單,將帶來約1.1萬億韓元的銷售額和5400億韓元的營業利潤增長效應。
電動汽車業務依然疲軟……“補償金效應”消退後才是考驗
另一方面,電動汽車電池業務的情況並沒有像ESS那樣快速好轉。
NH投資證券分析認為,由於寶馬(BMW)新車釋出前舊車型的庫存調整,三星SDI的電動汽車電池銷售正面臨放緩。雖然現代汽車IONIQ 3和起亞EV2等新專案能在一定程度上抵消該影響,但公司此前設定的下半年歐洲工廠70%開工率目標實現起來並不容易。
iM證券同樣預計第三季度汽車電池銷售額將比上一季度減少約3%,而ESS銷售額將增長32%。這可以理解為,三星SDI的業績增長重心在短期內正從電動汽車轉向ESS。
三星SDI的實際經營策略也反映了這一點。公司在將原計劃與通用汽車共同生產電動汽車電池的Synergy Cells轉為獨資後,決定將初期產能轉用於ESS電池。這是基於電動汽車市場增長速度不及預期,而AI資料中心與可再生能源擴張驅動ESS需求快速增長的市場形勢所做出的決定。