

[BizHanKook] SK海力士已擱置其美國孫公司Solidigm在納斯達克上市的計劃。隨著原定規模高達20萬億韓元的外部融資方案告吹,該公司必須重新為在美國建設新生產設施等專案籌集資金。在人工智慧(AI)資料中心普及導致儲存晶片行業擴產競爭加劇的背景下,市場焦點正轉向即將在第三季度財報中公佈的額外股東回報方案及未來的投資資金運作方向。
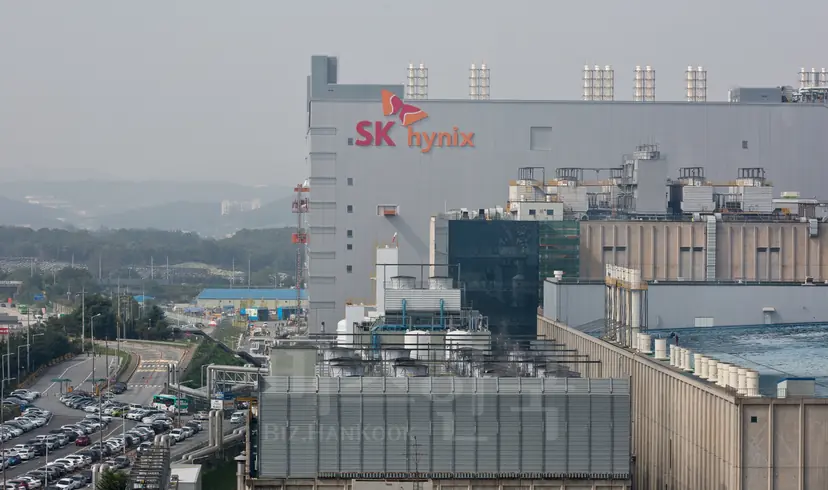
原計劃為紐約生產設施注資……
SK海力士於23日透過公告宣佈,決定停止對Solidigm進行上市前融資(Pre-IPO)及首次公開募股(IPO)的評估。距離8月5日傳出籌備上市的訊息僅過去79天。公司解釋稱,在金融市場波動加劇且半導體股處於調整期的當下,有必要重新考量目前的IPO是否對現有股東最為有利。這並不意味著Solidigm的成長性或投資必要性發生了改變。
Solidigm是SK海力士在2021年以約90億美元(約合11萬億韓元)收購英特爾NAND及SSD業務後成立的公司。其主力產品為企業級固態硬碟(eSSD)。SSD是一種利用半導體儲存資料的裝置。eSSD主要用於資料中心和企業伺服器,旨在穩定地儲存和處理大規模資料。隨著AI學習和推理所需的資料量增加,其市場需求也在不斷擴大。
市場曾預測,Solidigm的企業價值可能達到1000億至1500億美元(約130萬億至200萬億韓元),IPO籌資規模可能達到100億至150億美元(約13萬億至20萬億韓元)。外界普遍認為,這筆資金將用於其在美國紐約州籌建的新生產設施,而非大連工廠的擴產。
“五層持股結構”與“重複上市”爭議,海外上市也難逃監管
雖然SK海力士將市場環境作為中止的原因,但業界普遍認為“重複上市”爭議是決定性因素。SK集團的半導體持股結構為:SK(株)→SK Square→SK海力士→AI Company→Solidigm。外界擔心,若Solidigm透過發行新股吸引外部資本,SK海力士的間接持股比例將被稀釋,從而導致現有股東可獲得的未來利潤份額減少。
隨著8月份實施的重複上市指南開始適用於海外上市,加上韓國金融監督院院長李燦鎮(音譯)和金融委員會委員長李元(音譯)在國政監查中接連將Solidigm點名列為監管物件,推動上市的壓力進一步增大。外界預測,此次案例可能會影響包括現代汽車旗下Boston Dynamics在內,正在籌備海外上市的其他子公司的日程。
問題在於,擴產的需求並未改變。雖然目前討論的替代方案包括直接注資、借款、第三者配股增資等,但這些方案分別會帶來現金壓力、利息負擔和股權稀釋等問題。截至第二季度末,SK海力士的現金及現金等價物為88萬億韓元,借款為18.6萬億韓元。不過,由於之後已經完成了約40萬億韓元的股票回購,當時賬面上的現金及現金等價物已難以完全視作當前可動用的資金。此外,由於還要同時進行清州M15X工廠和龍仁半導體叢集等國內設施投資,目前亟需盤點可用於Solidigm投資的剩餘資金。
目前,針對替代融資方案,雖然提到了SK海力士直接注資和借款等方式,但具體的籌資途徑尚未確定。在外部資本籌集機會減少的情況下,如何分配Solidigm投資、國內設施投資及股東回報所需的資金,成為了擺在公司面前的難題。
股價回升……目光轉向股東回報方案
在宣佈中止Solidigm上市評估的當天,SK海力士股價上漲4.42%,收報127.7萬韓元。不過,與9月23日的收盤價相比,一個月內仍下跌了約31.4%。
iM證券研究員梁賢京(音譯)指出:“Solidigm撤回美國上市申請是能夠緩解因重複上市帶來的股價折扣和股權稀釋擔憂的利好因素。但由於外部資本籌集機會減少,未來投資資金的壓力可能會進一步加大。”
關鍵在於即將到來的28日財報釋出。據FnGuide統計,SK海力士第三季度的營業利潤共識為76.964萬億韓元,預計將創下單季歷史新高。針對利用Kioxia股份出售收益進行16萬億韓元特別分紅的傳聞,SK海力士回應稱“尚未確定任何事項”,並表示將在財報釋出時公佈追加回報方案。
回報規模越大,與投資資金之間的平衡就越發重要。如何在數萬億韓元的設施投資和股東回報之間設定優先順序,被認為是左右未來股價走向的變數。Meritz證券研究員金善宇(音譯)分析稱:“這表明公司認為提升股東價值是當務之急,而非僅僅關注成長戰略。預計在財報釋出會上,公司將提出更具實效性和具體化的提升股東價值方案。”