[비즈한국] 有傳聞稱,以SK海力士於2020年簽約收購的英特爾NAND及SSD業務為基礎成立的Solidigm,可能在美國進行首次公開募股(IPO)。甚至有預測稱,其企業價值最高可達1500億美元,IPO募資額可達約150億美元。
路透社在9月25日援引多位相關人士的訊息報道稱,Solidigm正在考慮最早於2027年在美國進行IPO。據報道,Solidigm已針對多家投資銀行進行了所謂的“競標(bake-off)”,以選定IPO主承銷商。有預測稱,透過此次IPO,該公司或將籌集約150億美元,企業價值最高可能達到1500億美元。不過,路透社也表示,交易規模和時間可能根據市場情況而變化,目前尚未做出最終決定。
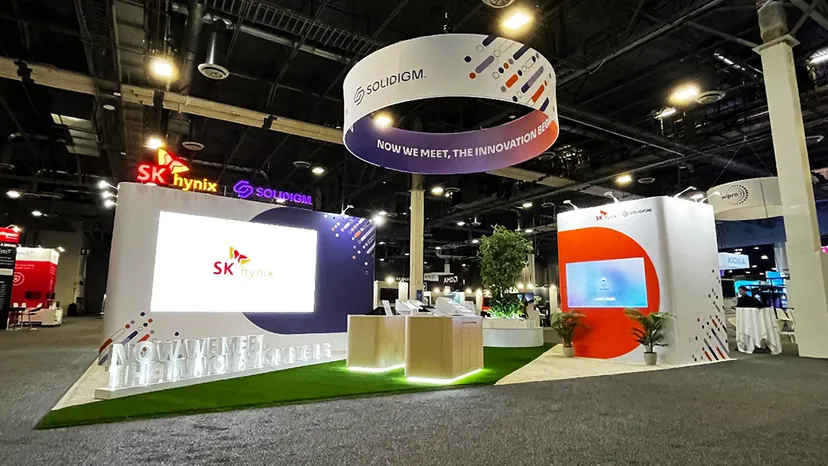
將90億美元和1500億美元簡單地對比為“收購價格與當前企業價值”是不準確的。90億美元是SK海力士在2020年簽約收購英特爾NAND SSD業務、NAND零部件及晶圓業務、以及中國大連生產設施的金額。而1500億美元則是Solidigm在經歷了後續業務重組、投資以及AI資料中心用企業級SSD(eSSD)業務擴張後,在當前IPO過程中被提及的潛在企業價值。
針對上市傳聞的蔓延,SK海力士也在本月1日發表了官方立場。公司表示:“關於Solidigm目前尚未確定任何事項”,“無論是引入外部資本還是使用自有資金,不僅要考慮形式本身,還必須全面評估對現有股東產生的經濟影響”。這意味著SK海力士將以長期企業價值和股東價值為首要考量標準。這一立場可以被解讀為:Solidigm上市並非已敲定的經營計劃,而是作為多種融資方案之一在進行探討。
SK海力士現金及現金等價物達88萬億韓元……自有資金與外部資金均在考慮範圍內
SK海力士的財務狀況較為充裕。今年二季度末,SK海力士的現金及現金等價物為88萬億韓元,較上一季度增加了33.6萬億韓元。總債務減少至18.6萬億韓元,淨現金增至69.4萬億韓元。因此,很難說其目前處於必須透過引入外部資金來投資Solidigm的財務困境中。實際上,SK海力士也表示將自有資金和外部資金都作為備選方案。
公司在官方立場中解釋稱,即便擁有充足的財務餘力,將所有投資都透過內部資金執行也未必是最佳方案。公司計劃統籌兼顧Solidigm增強競爭力的投資需求與集團整體的資本配置效率。
Solidigm的投資需求確實在不斷增加。Solidigm正在擴大面向AI資料中心的高容量eSSD業務。其代表性產品D5-P5336提供最高122.88TB的容量。這是現有61.44TB產品的兩倍,專門針對AI及大規模資料處理的儲存需求而研發。
SK海力士在今年1月重組美國AI業務組織的過程中,也對Solidigm業務進行了調整。將原法人名稱“SK海力士NAND產品解決方案公司(SK hynix NAND Product Solutions Corp.)”轉型為負責AI業務的公司,並將NAND SSD相關業務移交給了新成立的“Solidigm Inc.”。當時,SK海力士宣佈計劃對美國AI業務組織投資最高100億美元。
持股比例96.86%……稀釋與否取決於上市結構
檢視SK海力士今年6月底的合併財務報表,Solidigm Inc.被分類為合併子公司,披露的持股比例為96.86%。而控制Solidigm業務的SK海力士NAND產品解決方案公司,同樣也是SK海力士的合併子公司。
即便未來進行IPO,SK海力士的持股比例會發生多大變化,目前尚無法知曉。如果Solidigm透過發行新股籌集資金,現有持股比例可能會下降。反之,根據舊股發售(老股減持)比例或與其他融資方式的組合,結果也會有所不同。
路透社報道的150億美元融資額是指具體的新股發行規模,並非確定的數字。因此,現階段難以計算IPO後SK海力士的持股比例。SK海力士也意識到這一點,表示相比於融資方式本身,將綜合評估對現有股東產生的經濟效果。
Solidigm的起點是英特爾的NAND業務。2020年10月,SK海力士簽署了以90億美元收購英特爾NAND快閃記憶體及儲存業務的合同。收購物件包括NAND SSD業務、NAND零部件及晶圓業務、以及中國大連NAND生產設施。英特爾的傲騰(Optane)業務未包含在交易中。當時的合同採取了分兩個階段完成交易的結構。
SK海力士在2021年完成了第一階段交易,並正式成立了Solidigm(法人名稱為SK海力士NAND產品解決方案公司)。儘管此後因NAND市場低迷經歷過困難,但最近業務已重組為以AI資料中心用高容量eSSD為中心。SK海力士在官方立場中也解釋稱,Solidigm目前正以面向AI資料中心的高容量eSSD為中心,強化業務競爭力。
市場環境也發生了變化。隨著生成式AI的普及,資料中心的運算量以及需要儲存的資料規模迅速增加,對高容量SSD的需求日益增長。Solidigm正針對AI及資料密集型工作負載,供應包括122.88TB產品在內的高容量QLC SSD。
還有聲音提到了Solidigm在美國建設生產設施的可能性。路透社上個月報道稱,Solidigm正在考慮在美國紐約州北部建設NAND快閃記憶體生產工廠。不過,相關討論尚處於初期階段,是否投資或具體的投資規模尚未確定。
中小股東擔憂“損害股東價值”……引發重複上市爭議
隨著Solidigm可能上市的訊息傳出,韓國國內也引發了重複上市的爭議。中小股東平臺“ACT”在2日主張,應重新審視Solidigm的上市計劃。ACT方面認為,如果Solidigm透過發行新股引入外部投資,可能會稀釋現有SK海力士股東所享有的經濟價值。該平臺甚至提到了向韓國交易所提交請願書的方案。
不過,很難將Solidigm上市與韓國國內此前引起爭議的典型“物力分拆後子公司上市”案例畫等號。Solidigm並非由SK海力士拆分現有業務部門所成立的公司,而是從外部企業英特爾手中收購NAND·SSD業務後成立的公司。此後,在今年美國AI業務組織重組過程中,業務結構又進行了調整。
另一方面,如果獨立法人引入外部投資者並上市,確實可能改變現有母公司股東的經濟利益關係,這一點存在爭議空間。如果Solidigm透過外部投資實現增長,股東價值反而可能進一步擴大。SK海力士同樣意識到這一點,表達了“比起是否重複上市這種形式,更應評估對現有股東產生的整體經濟影響”的立場。