[BizHanKook] 在2027年2月代幣證券制度施行前夕,由執政黨議員主辦的研討會上,各界對市場啟用與制度改善方案進行了討論。當天的研討會上,如何為以房地產、版權等為基礎資產的非金錢信託收益證券提供發行依據,成為了主要課題。目前,在透過《資產流動化法》迂迴發行產品的情況下,旨在提供發行依據的《資本市場法》修訂案仍滯留在國會。業界敦促在定期國會期間處理該法案,以便在制度實施時能夠正常供應產品。金融當局表示,將力爭在年內透過法案,同時正在研究投資者保護方案,確保投資者能夠明確瞭解基礎資產的構成。
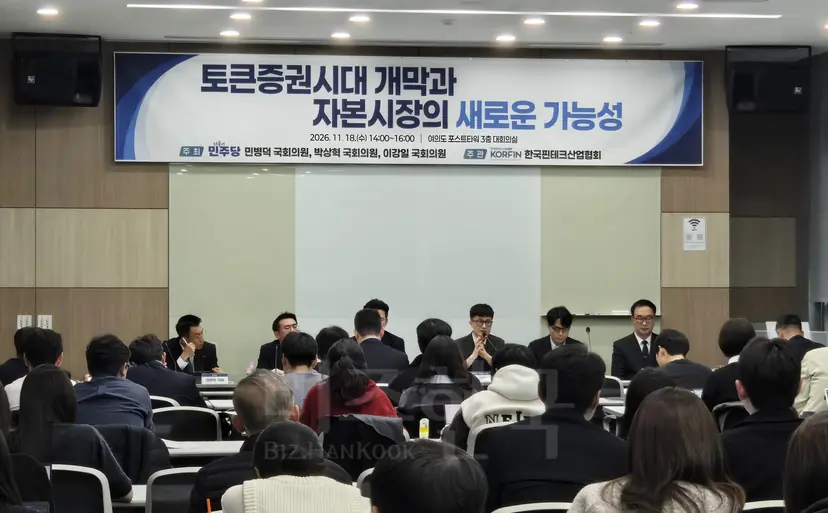
11月18日,在汝矣島郵政大廈舉行了“代幣證券時代的開啟與資本市場的新可能”研討會。當天的研討會由共同民主黨國會議員閔炳德、樸商赫、李康日共同主辦,韓國金融科技產業協會承辦。根據《關於股票、公司債等電子登記的法律(電子證券法)》和《資本市場與金融投資業相關法律(資本市場法)》的修訂,代幣證券將從2027年2月4日起以“分散式賬本登記股票等”的法律概念正式納入制度圈。
當天的研討會重點討論了為非金錢信託收益證券發行提供依據的法案。非金錢信託收益證券是指將房地產、韓牛等實物資產委託給信託公司,由投資者分配收益的金融工具。由於目前尚無作為發行依據的法律,企業只能透過《資產流動化法》以迂迴方式發行產品。代幣證券業界紛紛呼籲,必須配合代幣證券制度的施行時間同步完善相關配套制度。
共同民主黨議員李康日在開幕致辭中表示:“全球金融市場格局正在發生根本性變化。超越股票、債券等傳統界限,房地產、智慧財產權(IP)等資產正透過代幣化進入資本市場。”他指出:“必須持續檢查並完善能夠將多樣化資產作為金融產品進行發行和流通的條件。”李議員曾於今年9月代表提議了旨在發行非金錢信託收益證券的《資本市場法》修訂案。
擔任韓國金融科技產業協會代幣證券協議會會長的BuySell Standards代表申範俊(音)表示:“今天距離代幣證券法案實施已不足80天。雖然代幣證券市場將於2027年2月開啟,但作為市場核心的非金錢信託收益證券的正式發行依據仍停留在國會。若要包含版權、房地產等資產,必須經過《資產流動化法》這一迂迴路徑。”他敦促法案透過:“將這一迂迴路徑轉化為正式渠道的法案,正是李康日議員9月份代表提議的《資本市場法》修訂案。關鍵在於時間。如果在本次定期國會內處理完畢,就能縮小市場開放與實際產品供應之間的差距。”
證券業界表示,代幣證券制度化後立即推出產品雖有困難,但仍抱有期待。新韓投資證券數字資產部部長崔仁秀(音)以“代幣證券市場的變化與資本市場的未來”為主題,說明了韓國國內代幣證券市場的啟用課題。
崔部長表示:“即使明年2月實施代幣證券制度,證券機構可能也難以立即將其產品化。儘管如此,我們仍在研究以私募公司債、貨幣市場基金(MMF,投資短期金融產品的實績分配型基金)為中心的產品釋出方案。”他補充道:“啟用市場的核心課題之一就是非金錢信託收益證券發行的制度化。”
他進一步強調,代幣證券應超越單純的資產發行與流通,向鏈上金融(On-chain Finance)邁進。鏈上金融是指將發行、交易、結算等金融的核心流程在區塊鏈網路上進行。崔部長指出:“我們將資產的代幣化視為對賬簿、支付、市場產生影響的鏈上金融的擴張。目前各機構分散的交易明細(賬本)可以實時記錄在共享賬本上,資金結算也可以24小時實時完成。”他表示:“代幣化帶來的附加價值還包括市場擴張。證券公司的營收大部分來自國內交易,但透過代幣化可以拓寬市場的國界,這將是金融行業的良好機遇。”
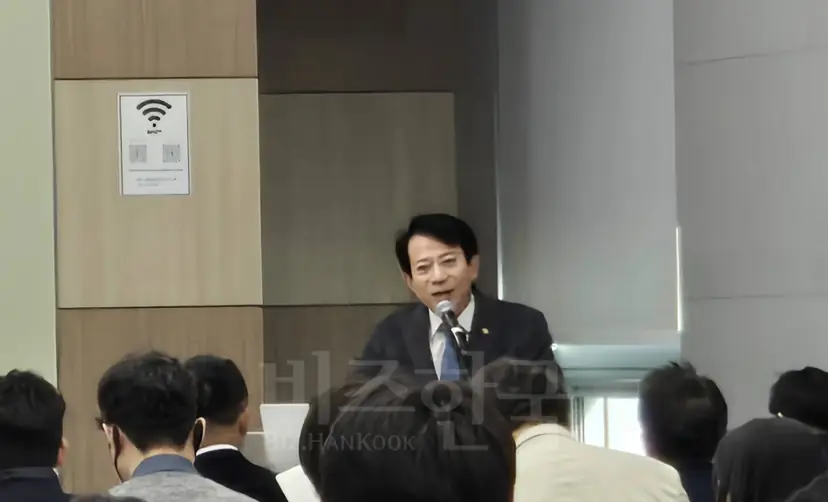
法務法人世宗的律師黃賢一(音)在以“代幣證券制度的現狀與未來課題”為主題的演講中,指出了非金錢信託收益證券發行的侷限性。現行的《資產流動化法》將資產持有者的範圍限制在金融機構或具備特定條件的各類企業。對於外部審計物件法人,要求資產需達到500億韓元以上,且自有資本需佔實繳資本的50%以上等。這一規定被指出實際上是中小企業及風險創業公司難以滿足的門檻。
黃律師指出,應基於當前提議的法案整理包括非金錢信託在內的收益證券發行依據,並強化發行後的受益人保護。他強調:“雖然分散式賬本、賬戶管理及流通制度已得到完善,但發行通道的制約依然存在,有必要透過儘快透過法案來提供非金錢信託收益證券的發行依據。”
在隨後的討論中,業界與金融當局就制度建立及市場現狀進行了探討。BuySell Standards法務室室長韓相亨(音)、Naver Pay非上市部理事孫京煥(音)等從市場參與者的角度提出了意見。韓室長提到:“透過《資本市場法》的修訂,金融機構與非金融機構可以進行協作,從而專業地管理多樣的基礎資產”,強調了擴大基礎資產和資產持有者範圍的必要性。孫理事則表示:“目前關於代幣證券的討論僅集中在實物資產的代幣化上,也應同時研究將現有非上市股票轉換為代幣證券的方案。”
金融當局表示將致力於在年內完成《資本市場法》的修訂,同時強調了投資者保護。金融委員會資本市場科事務官李正燦(音)表示:“對於非金錢信託收益證券,如果無法修訂《資本市場法》,資產發行將受到限制。我們正在努力爭取在年內最大限度地透過該法案。”但他同時指出:“令人擔憂的是投資者保護問題。投資者必須明確瞭解投資物件的屬性,因此我們正在考慮制定資產構成指導方針等投資者保護方案。”
李事務官進一步指出:“多數證券公司似乎專注於定型證券的代幣化,而碎片化投資公司則集中於非金錢資產的代幣化。然而,我認為討論兩類平臺的整合還為時尚早。歸根結底需要建立與穩定幣並行的鏈上系統,為此需要多方面的法制化。”對於非上市股票的代幣化,他解釋說:“私募公司債或MMF由於權利關係簡單,可以優先推進代幣證券發行。但股票的權利關係複雜,直接推進存在困難。”