

[비즈한국] 因涉嫌人為拉抬KOSDAQ上市公司股價並獲取數十億韓元以上不當收益而被拘留起訴的藝人梁定原的丈夫李某,於本月1日獲得法院批准保釋出獄。李某曾與前證券公司職員等人共謀,在前年12月至去年4月期間,透過買賣超過289億韓元市值的KOSDAQ上市公司股票操縱股價,並於今年4月22日被捕。他在被羈押約5個月後獲釋,而與其共同被起訴的另外兩人已於8月28日保釋出獄。至此,3名共犯均可在非拘留狀態下接受審判。
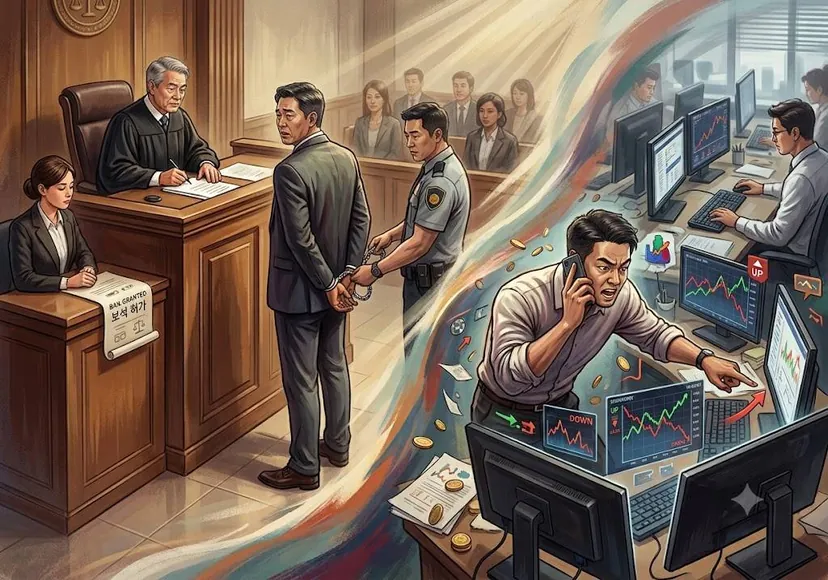
審判中拖延時間,待羈押4~5個月時申請保釋
法律界有分析認為,對於那些透過上百億韓元規模的價格操縱和無資本M&A(兼併收購)擾亂市場的重大經濟罪犯而言,申請保釋並獲准以拖延審判時長,正成為一種“新常態”。
一審法院有指導方針,即由於拘留狀態不能超過6個月,因此針對拘留起訴案件應在6個月內作出判決。若審判日程超過該期限,通常會批准保釋或根據拘留期限屆滿釋放。過去,檢察機關在面對“重大犯罪”時,常會透過追加起訴來獲取新的拘留令,從而延長拘留審判的狀態。
問題在於,操縱股價等金融犯罪通常未被視為受輿論高度關注的重大犯罪。此外,由於其架構複雜,審判中通常需要舉證的內容較多。
自然而然地,應對策略隨之形成。犯罪分子在檢察機關拘留起訴後積極配合審判,待羈押4~5個月左右,當確定審判日程無法在期限內宣判時,便申請保釋。為了拖延時間,在審判中積極抗辯從而延長審判期是必備條件。可以說,這種應對策略正演變為“新常態”。
法院方面也有苦衷。如果考慮到在拘留期限內宣判,原本可以採取每週開庭一次的積極審判方式,但通常受關注度較低的案件,每月僅安排一次公審日期。因此,法院與其等到拘留期滿(6個月)被迫放人,不如設定保證金和居住限制等條件,主動批准保釋。
監獄擁擠問題也產生了影響。由於監獄和看守所的收容人數已達極限,對於被拘留一定期限以上的被告人,保釋批准相對更容易。全國55所監獄和看守所中,有30所建築年限超過30年,且去年韓國矯正設施收容率高達127.7%,超過了定員。即100人的空間收容了127人。因此,法院也在儘量引導被告人在非拘留狀態下接受審判。
問題在於,一旦轉為非拘留狀態,審判自然會長期化。由於法院傾向於優先處理拘留起訴案件,非拘留起訴案件的審判日程安排得更從容。一審判決耗時超過2年的情況比比皆是。於是,透過保釋獲釋的操縱勢力便明目張膽地投入到另一家上市公司的無資本M&A交易中,策劃並實施第二、第三次股價操縱。
一審判決耗時逾3年……保釋後又參與其他M&A交易
最具代表性的案例是曾因KOSDAQ上市公司J公司股價操縱事件被拘留起訴的A某。因涉嫌無資本M&A、虛假公告和價格操縱而被起訴的A某,於2024年2月獲得保釋。此時距離他2023年4月被捕已過去約10個月。
然而,時隔3年多,審判至今尚未宣判。在此期間,A某的名字再次出現在H公司或R公司等KOSDAQ上市公司的M&A交易中。雖然他沒有正式掛名,但據稱在交易過程中充當了中間人的角色。
業界相關人士表示:“A某保釋出獄後收斂了一段時間,但最近又以隱蔽方式介入多家上市公司的M&A交易。”他補充道:“雖然不確定一審是否會判處實刑,但如果能一直以非拘留狀態接受審判,等同於又爭取到了1~2年的時間,自然會進行更多的交易。”
有觀察認為,10月2日施行的廢除檢察廳、啟動中搜廳(重大犯罪搜查廳)與公訴廳體制,對這些人來說也將形成“有利結構”。作為大韓民國資本市場調查司令塔的首爾南部地檢金融證券犯罪聯合調查部被解散,案件移交給新成立的中搜廳後,執法防線的重組在所難免。特別是有人預測,操縱股價的犯罪分子從申請拘留令階段開始,就會僱傭“公訴廳離職人員”來拖延時間。
某上市公司CB(可轉換債券)相關投資者預判道:“檢察機關的調查過程就耗時一年以上,轉交給中搜廳後,到被拘留可能需要更久,且在起訴過程中很有可能減輕罪名。隨著檢察機關的解散導致調查長期化,以及在案件移送和起訴的各個階段製造爭議,恐怕又會產生某種‘新常態’。”