[BizHanKook] 在11月3日(當地時間)舉行的美國中期選舉中,在野黨民主黨時隔20年同時奪回聯邦參議院和眾議院控制權,並掌握了多個主要州政府權力,掀起了一場“藍色海嘯(Blue Tsunami)”。這一結果使得一路狂奔的全球人工智慧(AI)基礎設施市場面臨重大的政治與財務變數。
在物價高企的背景下,“大型科技企業的超大規模資料中心蠶食了普通家庭的電網並推高了電費”的選民不滿情緒,最終攪動了整個選情。此外,華爾街內外普遍擔憂,那些透過公司債和借款等負債方式支撐大部分裝置投資的主要科技企業,若在當地遭遇許可審批滯後的“暗礁”,可能不得不放緩激進的投資步伐。
對於那些在北美拿下訂單並享受了史上最強景氣週期的韓國電網相關企業而言,目前擔憂情緒日益加重:未來發包方可能會根據自身情況調整交付日期,從而引發潛在風險。
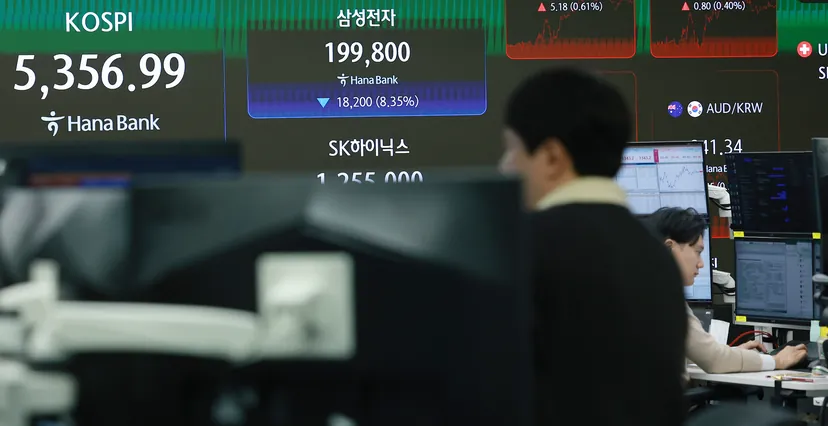
撼動美國中期選舉的“電費民心”……資料中心許可審批要踩剎車嗎?
此次美國中期選舉計票結果顯示,民主黨在聯邦參議院獲得54個席位,成功過半;在眾議院也獲得了超過240個席位,一舉掌控參眾兩院。這種權力格局重組的背後,除了伊朗戰爭導致的國際油價上漲外,還存在著因覆蓋全美的住宅電價暴漲而引發的強烈民心背離。為了供應AI運算所需的龐大電力和冷卻水,大型資料中心如雨後春筍般湧現,導致當地居民不得不承擔公共事業費用上漲和電力短缺帶來的直接經濟負擔,社會批判之聲愈演愈烈。
尤其是資料中心密集的核心地區的地方權力更迭,為基礎設施建設現場蒙上了即時的不確定性。在全美計劃建設的新增資料中心運算容量佔比超過27%的得克薩斯州,民主黨候選人吉娜·希諾霍薩(Gina Hinojosa)當選為該州30年來首位民主黨籍州長。希諾霍薩在競選期間一直承諾,由於大型資料中心導致普通民眾電費上漲和水資源枯竭,她將全面暫時中斷新開發審批(暫停令)。在佐治亞州,主張重新審視資料中心電力消耗的凱莎·蘭斯·博頓斯(Keisha Lance Bottoms)獲勝;而在俄亥俄州,將“100%能源自給”作為條件的艾米·阿克頓(Amy Acton)也成功當選州長。在全美約40個地區提出的資料中心監管相關公民投票法案也大多獲得透過。
儘管在美國當地,目前正在進行的工程未必會被立即全面叫停,但主流分析認為,隨著環境影響評價和地區電網連線稽核變得異常嚴格,新專案的開工時間極有可能推遲6個月甚至1年以上。行業專家認為,已規劃的美國境內新資料中心專案中,相當一部分可能因無法按時透過審批門檻,而不得不重新審視業務進度。
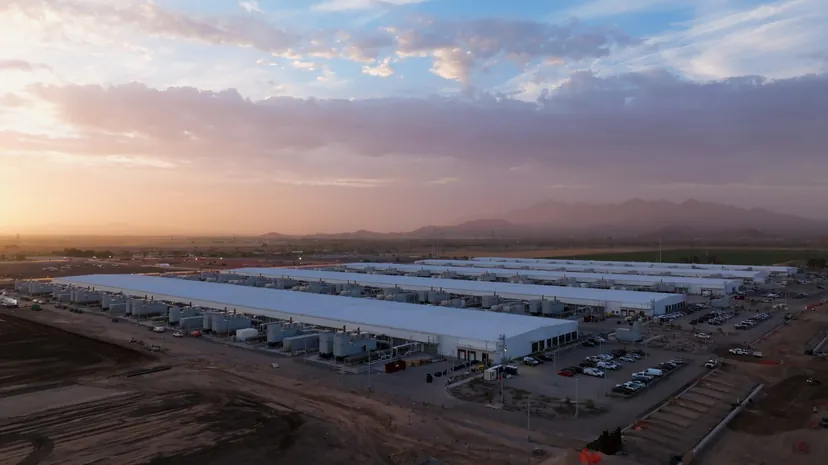
“負債佔比33%”:舉債投資AI的大型科技公司陷入兩難
隨著政治監管強化的現實化,矛頭已指向大型科技公司的財務穩健性。此前,這些企業多依靠自有營業現金流支撐裝置投資,但近一兩年,基礎設施擴張速度已超過現金創造能力,導致它們開始急劇依賴大規模公司債發行和外部舉債。
據投資銀行高盛的信用市場分析,2026年主要超大規模資料中心提供商(超大規模雲服務商)的資本支出中,約有三分之一(33%)依靠借款支撐。在美國投資級公司債市場中,AI生態圈企業的佔比已從原先的7%左右飆升至18%水平,而在15年以上的長期債券市場,該比例甚至高達40%,顯示出其大量吸納了債券市場的資金。
問題在於,這種靠舉債建設的基礎設施一旦遇到工程延誤這一“伏兵”,就會爆發危機。Meta是一個典型案例:在將2026年年度資本支出預期上調至1350億~1450億美元水平的同時,因鉅額裝置折舊費和利息支出,導致其連續三個季度營業利潤率放緩(35.4%),信用等級展望也被下調。Meta為籌集資金考慮發行無表決權股票及進行大規模私募借款時,紐約股市出現劇烈下跌,這也從側面反映了市場的疲態。
對於每個季度都必須支付鉅額公司債利息的科技企業來說,如果因當地審批延誤導致資料中心投產和盈利時間被推遲,資金的無限投入將變得難以為繼。這也正是為何市場上出現警告稱,放棄多點同時開工、根據專案優先順序分階段投資的“資本支出速度調節”將不可避免的原因。
不過,市場似乎也在期待速度調節所帶來的穩定性。選舉次日,紐約股市道瓊斯指數上漲3.03%,亞馬遜、微軟等大型科技股也隨之上漲。半導體板塊中,英偉達下跌3%,美光下跌7%。分析認為,市場將資料中心供應受限視為制衡大型科技企業盲目過度投資的積極因素。
韓國電網企業,是時候審視對北美的過度依賴了
這種全球環境的變化,給一直享受北美電網更新及資料中心特需的韓國重化工與能源裝置供應鏈帶來了複合型挑戰。目前,HD現代電力、曉星重工、LS電力(LS Electric)等韓國三大重電企業,以及LS電纜、大韓電纜等公司的北美業務依賴度已經顯著提高。
曉星重工第三季度的重工業新訂單中,有68%來自美國,訂單儲備中有60%是美國業務。LS電力的北美收入在第三季度達到約5000億韓元,較上一季度增長了25%。隨著未交付訂單量的增加,一旦發包方的日程發生變動,對業績產生的影響也將隨之放大。
訂單推遲的可能性是行業需要預先應對的課題。因為擴建負擔已經顯現:HD現代電力的蔚山超高壓變壓器新工廠本月投入運營,LS電力計劃到2030年向美國生產基地投資3500億韓元。若訂單推遲,擴建效果顯現將滯後,資本負擔也會隨之拉長。
作為電動汽車(EV)“跨越鴻溝(Chasm,暫時性需求放緩)”的突破口,一直深耕北美資料中心配套大容量BESS(電池儲能系統)市場的LG能源解決方案、三星SDI、SK On等電池三巨頭的動向同樣值得關注。隨著民主黨奪回國會,有關取消《通脹削減法案》(IRA)稅收抵免的擔憂已徹底消除。如果資料中心不再依賴公共電網,轉而配備自帶發電和電池的“自備電源(BYOP, Bring-Your-Own-Power)”監管得到普及,從長遠來看,這確實開啟了新的機遇。
然而,電池三巨頭面前的現實風險依然嚴峻。首先,為了填補電動汽車需求疲軟,企業此前已激進地建設了北美BESS生產線;若大型科技公司的專案融資陷入僵局或因當地審批瓶頸導致大額BESS交付延期,近期的業績反彈軸心可能會動搖。
當前的北美AI基礎設施市場已經度過了依靠無差別舉債和監管真空的初期過熱期,進入了審慎考量資金籌集效率及地區社會接受度的精細化階段。現在正是需要根據美國中期選舉結果和AI市場降溫節奏,進行風險管理的時刻。